En micro-BIC, l’impôt se calcule sur le chiffre d’affaires diminué d’un abattement de 71 % pour la vente et de 50 % pour les prestations, sans déduction des charges réelles. Le régime réel se justifie quand vos charges dépassent cet abattement, ou quand elles pèsent lourd face aux cotisations calculées sur le chiffre d’affaires. L’option se demande par écrit au service des impôts, pour un an renouvelable, et fait sortir du micro-social.
Choisir entre micro-BIC et régime réel revient à décider comment l’administration compte vos dépenses : par un pourcentage forfaitaire, ou facture par facture. Le premier est simple et gratuit en démarches. Le second est précis, mais il coûte en temps et fait perdre le micro-social. Voici les chiffres 2026 pour décider.
Ce que change le choix entre micro et réel
Le régime micro ne permet pas de déduire les charges réelles : vous déclarez votre chiffre d’affaires, et non votre bénéfice. C’est ce que rappelle la page de l’administration fiscale consacrée aux charges du micro-entrepreneur. L’abattement forfaitaire est présenté comme représentatif des charges professionnelles : déplacements, cotisations sociales, local, amortissements.
Au réel, l’impôt se calcule sur le bénéfice, c’est-à-dire sur les recettes diminuées des dépenses effectivement engagées pour l’activité. Le raisonnement est donc simple : si vos charges réelles dépassent l’abattement, le réel est plus favorable pour l’impôt ; si elles sont inférieures, le micro vous avantage. L’administration le dit en une phrase : si votre activité génère des charges importantes, il faut envisager l’option pour le réel.
Vérifier d’abord la nature de l’activité
Tout le calcul dépend de la case dans laquelle l’activité est rangée : les administrations distinguent trois familles : la vente de marchandises et la fourniture de logement, avec 71 % d’abattement ; les prestations de services commerciales et artisanales, avec 50 % ; les professions libérales relevant des BNC, avec 34 %. Se tromper de famille fausse l’abattement et le taux de cotisations.
Une activité qui mêle vente et service, comme un artisan qui fournit la matière et la pose, relève du régime des activités mixtes. Le code d’activité inscrit à l’immatriculation sert de point de départ ; notre fiche sur le code APE en micro-entreprise explique comment le trouver et le corriger. Un code erroné se rectifie, mais le calcul des cotisations suit la nature réelle de l’activité.
Qui relève du micro-BIC en 2026 ?
Le régime s’applique si le chiffre d’affaires hors taxe n’a pas dépassé le seuil de l’année précédente ou de l’année d’avant. Pour 2026, cela veut dire 2025 ou 2024. Les seuils diffèrent selon la nature de l’activité.
| Activité | Seuil de chiffre d’affaires HT |
|---|---|
| Vente de marchandises, fourniture de logement (hors meublés) | 203 100 € |
| Prestations de services BIC, location meublée de longue durée | 83 600 € |
| Meublés de tourisme classés et chambres d’hôtes | 83 600 € |
| Meublés de tourisme non classés | 15 000 € |
| Professions libérales (BNC) | 83 600 € |
Un seuil franchi une seule fois ne fait pas basculer : il faut le dépasser deux années de suite. C’est la règle du double dépassement. Les plafonds de chiffre d’affaires et leur calcul sont détaillés dans notre page sur le plafond auto-entrepreneur 2026.
Le micro-BIC : un abattement à la place des charges
L’abattement s’applique automatiquement au chiffre d’affaires déclaré. Il ne peut pas descendre en dessous de 305 € selon l’administration fiscale, et ce minimum passe à 610 € pour les activités mixtes selon Service-public. Le résultat est le revenu imposable, qui entre dans le barème de l’impôt sur le revenu avec les autres revenus du foyer.
| Activité | 2024 | 2025 | 2026 |
|---|---|---|---|
| Vente et fourniture de logement (BIC) | 71 % | 71 % | 71 % |
| Prestations de services (BIC) | 50 % | 50 % | 50 % |
| Professions libérales (BNC) | 34 % | 34 % | 34 % |
| Meublés de tourisme classés | 71 % | 50 % | 50 % |
| Meublés de tourisme non classés | 50 % | 30 % | 30 % |
| Autres locations meublées | 50 % | 50 % | 50 % |
Un point souvent oublié concerne la comptabilité. Le micro-entrepreneur tient un livre des recettes, pas un bilan : notre fiche sur le livre des recettes détaille son contenu. Au réel, le niveau d’exigence monte, avec une comptabilité complète des dépenses.
Le régime réel : l’impôt calculé sur le bénéfice
Au réel, le bénéfice imposable est la différence entre les recettes et les charges de l’exercice. Y entrent les achats de marchandises, le loyer d’un local, les déplacements, l’assurance, les amortissements du matériel et les cotisations sociales, si bien que l’impôt dépend de ce que vous gagnez réellement, et non d’un pourcentage théorique.
Deux conséquences pratiques en découlent. La première : une année déficitaire se constate, ce qui est impossible au micro. La seconde : le dossier de chiffres devient une obligation, avec des justificatifs conservés pour chaque dépense déduite.
À partir de quelles charges le réel devient-il plus avantageux ?
Pour l’impôt, le seuil de rentabilité du réel est mécanique : c’est le montant de l’abattement. Tant que vos charges réelles, cotisations comprises, restent en dessous, le micro est plus favorable ; au-dessus, le réel diminue la base imposable.
| Activité | Chiffre d’affaires | Abattement micro | Charges à dépasser pour que le réel gagne |
|---|---|---|---|
| Prestations BIC (50 %) | 30 000 € | 15 000 € | plus de 15 000 € (50 % du CA) |
| Prestations BIC (50 %) | 60 000 € | 30 000 € | plus de 30 000 € |
| Vente (71 %) | 80 000 € | 56 800 € | plus de 56 800 € (71 % du CA) |
| Vente (71 %) | 150 000 € | 106 500 € | plus de 106 500 € |
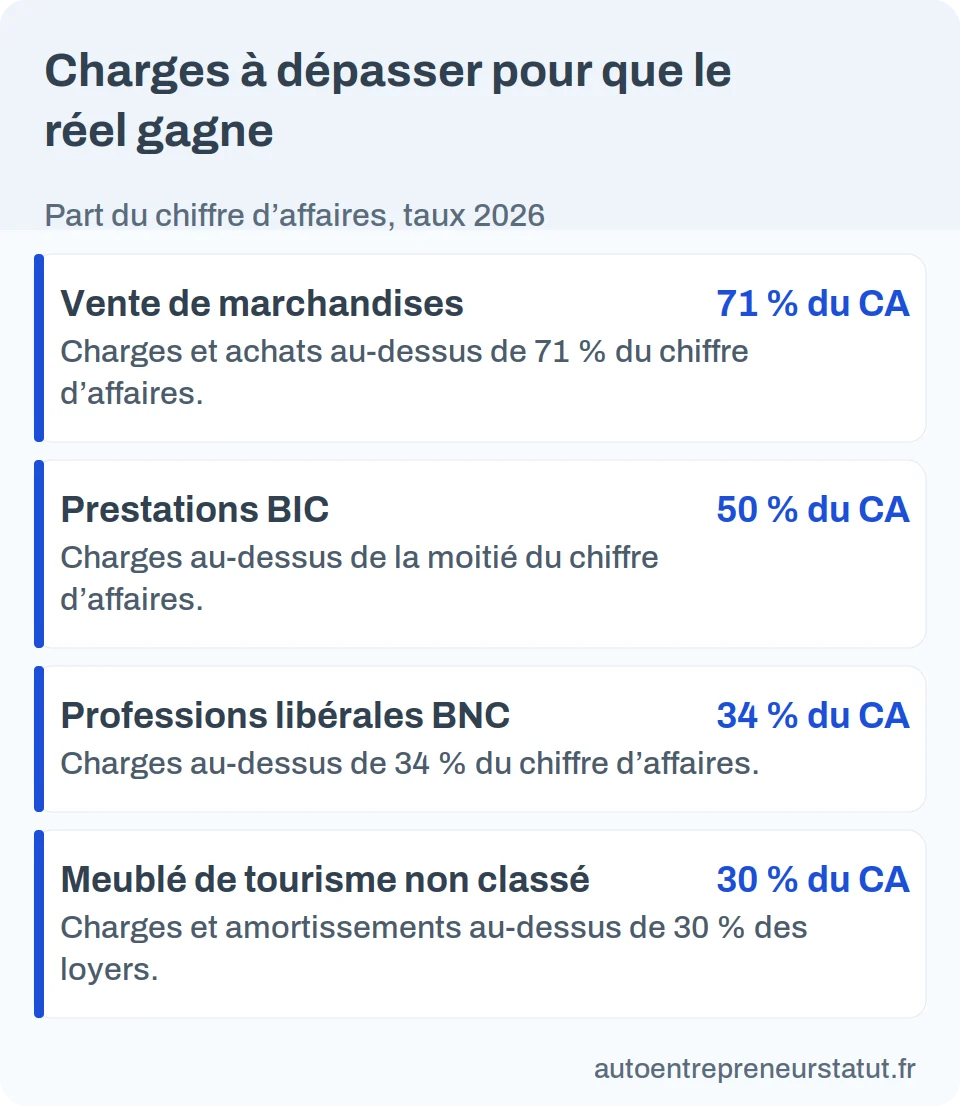
Ce tableau montre pourquoi le réel intéresse surtout deux profils. Le premier est le revendeur à faible marge : avec des achats à 75 % du chiffre d’affaires, ses charges dépassent déjà l’abattement de 71 %. Le second est le prestataire qui investit dans du matériel coûteux, dont les amortissements pèsent sur plusieurs exercices.
À l’inverse, un prestataire dont les frais restent modestes n’approche presque jamais 50 % de son chiffre d’affaires en dépenses. Le micro reste alors le bon choix, sans calcul compliqué.
Simuler le choix en cinq étapes
Le plus fiable est de refaire le calcul sur vos propres chiffres, avec un tableur et les relevés de l’année écoulée. Le raisonnement tient en cinq étapes, dans cet ordre.
- Totalisez le chiffre d’affaires hors taxe de l’année et classez-le par famille d’activité.
- Calculez l’abattement : chiffre d’affaires multiplié par 71 %, 50 % ou 34 % selon la famille, avec un plancher de 305 €.
- Additionnez les charges réelles : achats, loyers, assurances, déplacements, abonnements, amortissements du matériel et cotisations sociales.
- Comparez les deux montants : si les charges restent sous l’abattement, le micro l’emporte pour l’impôt.
- Calculez enfin les cotisations du micro-social et comparez-les à votre bénéfice, car c’est souvent là que se joue la décision.
Deux garde-fous complètent la simulation. D’abord, une année ne fait pas une tendance : un investissement exceptionnel peut faire basculer les charges au-dessus de l’abattement une seule fois, alors que l’option engage pour un an au minimum. Ensuite, le temps passé en comptabilité a un coût, que les honoraires d’un expert-comptable ou le temps du dirigeant doivent couvrir.
Si la simulation donne un écart faible, mieux vaut rester au micro. La simplicité compte, et le retour en arrière suppose de respecter les seuils. Quand l’écart est net et durable, par exemple un revendeur dont les achats dépassent toujours 75 % du chiffre d’affaires, l’option se prépare bien avant la date limite de mai-juin.
Que déduit-on au réel, et que faut-il justifier ?
Au réel, une charge n’est déductible que si elle sert l’activité et si elle est prouvée : une facture au nom de l’entreprise, un relevé de compte et, pour les véhicules ou le télétravail, une répartition entre usage professionnel et usage personnel suffisent généralement à soutenir la déduction, et les dépenses mixtes se déduisent au prorata de leur part professionnelle.
Un compte bancaire dédié à l’activité simplifie tout, car chaque ligne du relevé raconte une dépense ou une recette. Une seule habitude fait gagner du temps : scanner chaque justificatif le jour même, avec la date et l’objet de la dépense.
L’effet sur les cotisations sociales
La comparaison ne s’arrête pas à l’impôt. En micro-social, les cotisations sont un pourcentage du chiffre d’affaires, quelles que soient vos charges. Service-public indique 12,3 % pour la vente et 21,2 % pour les prestations de services BIC, taux qui couvrent l’ensemble des cotisations.
Quand l’option pour le réel est exercée, le micro-social cesse de s’appliquer et les cotisations sont calculées sur le bénéfice réel, selon les règles du régime des indépendants. Service-public ne détaille pas ce calcul ; il faut se reporter aux fiches consacrées aux commerçants et artisans.
Un calcul de bon sens montre l’enjeu. Pour un revendeur dont la marge brute est de 25 % du chiffre d’affaires, 12,3 % de cotisations représentent près de la moitié de cette marge, soit 12,3 divisé par 25. Quand la marge est faible, des cotisations assises sur le chiffre d’affaires pèsent plus qu’un prélèvement sur le bénéfice.
Avant de choisir, il faut aussi mesurer ce que le micro-social offre en droits à la retraite. Notre fiche sur la validation des trimestres de retraite en micro donne les seuils 2026 à connaître avant de changer de régime.
Que devient le versement libératoire de l’impôt ?
Le versement forfaitaire libératoire remplace l’impôt au barème par un pourcentage du chiffre d’affaires : 1 % pour le commerce et le logement hors meublés, 1,7 % pour les autres activités BIC, 2,2 % pour les BNC. Il est réservé aux foyers dont le revenu fiscal de référence de l’avant-dernière année ne dépasse pas un plafond : 29 315 € par part de quotient familial pour 2026 (revenu fiscal de référence 2024), majorés de 50 % par demi-part supplémentaire, soit 58 630 € pour un couple sans enfant. L’option se demande à l’Urssaf avant le 30 septembre de l’année précédente, ou avant la fin du troisième mois suivant la création.
Le versement libératoire disparaît avec le micro-social. Si l’option pour le réel est exercée, ou si un seuil est franchi deux années de suite, l’impôt repasse au barème sur le bénéfice : notre page sur le versement libératoire en micro-entreprise montre comment le calculer avant de cocher la case.
La TVA suit-elle le choix entre micro et réel ?
Non : la TVA obéit à ses propres règles, distinctes de celles de l’impôt sur le bénéfice. L’administration fiscale rappelle que le régime micro peut s’appliquer même si l’entrepreneur paie la TVA, et que l’option pour la TVA se fait séparément, par écrit auprès du service des impôts des entreprises, pour une période de deux ans.
Les deux sujets restent à suivre ensemble, car un chiffre d’affaires proche des seuils déclenche les deux bascules. Notre fiche sur le seuil de franchise de TVA 2026 récapitule les montants.
Comment demander l’option pour le régime réel ?
Selon l’administration fiscale, une entreprise relevant du micro-BIC peut opter pour un régime réel d’imposition au titre d’une année N jusqu’à la date limite de dépôt de la déclaration d’ensemble des revenus de l’année N-1, c’est-à-dire jusqu’en mai-juin de l’année N. Pour 2026, l’option pouvait donc être exercée jusqu’en mai-juin 2027. La demande se fait par écrit auprès du service des impôts des entreprises.
- Délai : jusqu’à la date limite de dépôt de la déclaration de revenus de l’année précédente, soit mai-juin de l’année d’application.
- Durée : un an, reconduite tacitement chaque année tant que l’entreprise ne renonce pas à l’option.
- Retour au micro : possible en renonçant à l’option par écrit, jusqu’à la date limite de dépôt de la déclaration de résultats de l’année précédente, si le chiffre d’affaires reste sous les seuils.
- Cotisations : le micro-social cesse de s’appliquer dès que l’option joue.
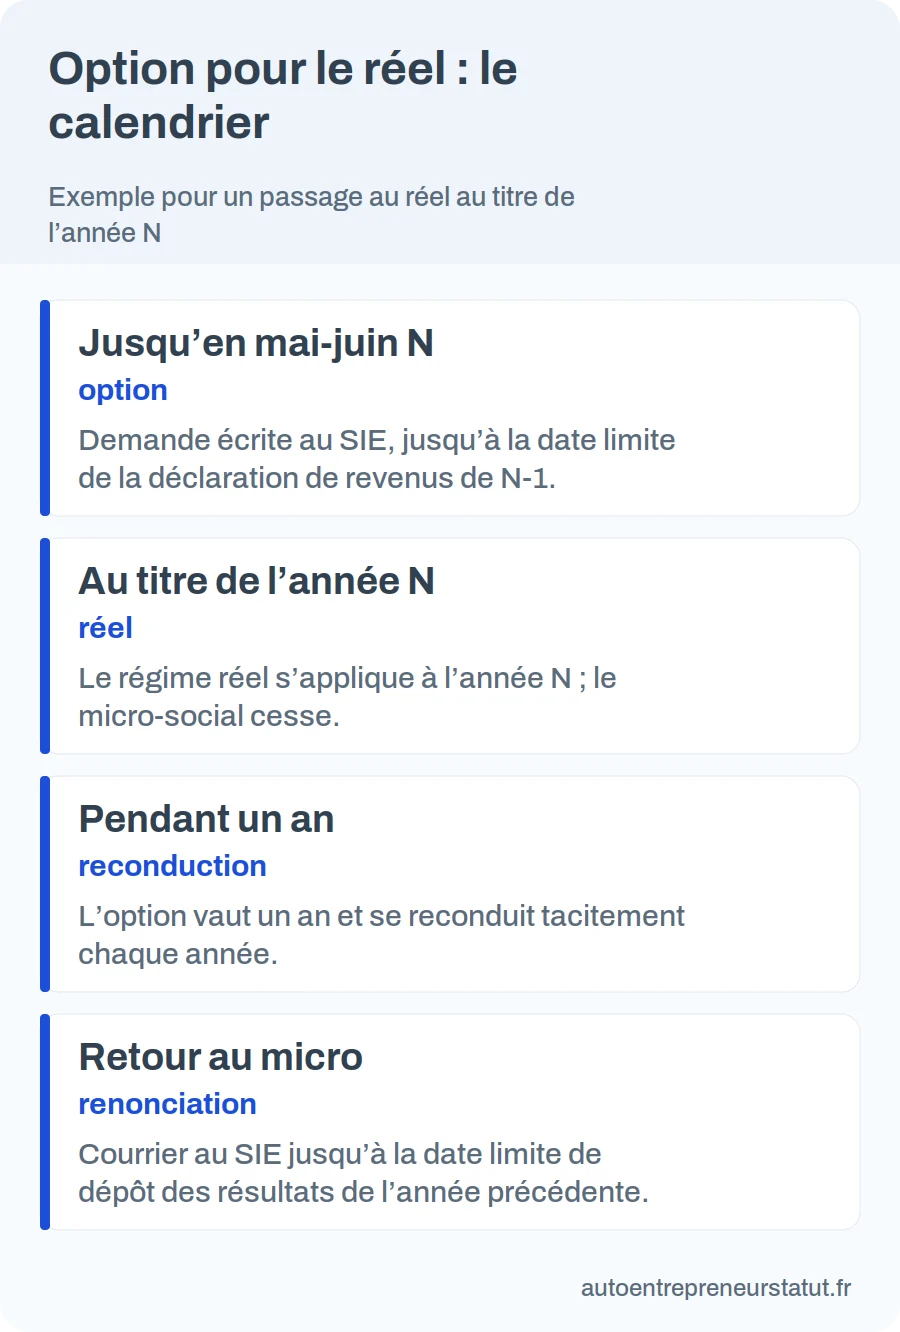
Comme l’option engage pour au moins un an, la décision doit reposer sur une prévision de charges. Un tableau de suivi des dépenses tenu toute l’année donne le chiffre qui manque en fin d’exercice. Les déclarations de chiffre d’affaires continuent, tant que le micro-social s’applique, selon le rythme décrit dans notre fiche déclarer son chiffre d’affaires : mensuel ou trimestriel.
Activités mixtes et dépassement de seuil
Pour une activité mixte, vente et prestations, un seuil global de 203 100 € s’applique, auquel s’ajoute un seuil distinct de 83 600 € pour la part de prestations de services. Le minimum d’abattement est alors de 610 €.
Dépasser un seuil une seule année ne change rien. Si le chiffre d’affaires dépasse le seuil applicable deux années de suite, l’entreprise quitte le micro automatiquement au 1er janvier de l’année suivante pour un régime réel. Cette sortie met fin au micro-social et au versement libératoire.
Le cas de la location meublée
Le loueur en meublé, souvent désigné par le sigle LMNP, se pose la même question. Le raisonnement est identique : l’abattement forfaitaire d’un côté, les charges et amortissements de l’autre. Les taux et seuils diffèrent selon le type de meublé.
- Meublé de tourisme classé ou chambre d’hôtes : abattement de 50 % depuis les revenus 2025 (71 % pour 2024), seuil de 83 600 € en 2026.
- Meublé de tourisme non classé : abattement de 30 % pour les revenus 2025 (50 % pour 2024), seuil de 15 000 €.
- Autre location meublée, par exemple de longue durée : abattement de 50 %.
La baisse des abattements de 2025 a déplacé le point d’équilibre : avec 30 % d’abattement, le réel peut intéresser plus souvent un meublé non classé, dont les intérêts d’emprunt et les amortissements du bien représentent parfois plus de 30 % des loyers. Cet article vise d’abord l’activité commerciale, artisanale ou de prestation ; le meublé suit les mêmes règles de calcul, avec ses propres taux.
Trois profils chiffrés
| Profil | Données | Lecture |
|---|---|---|
| Prestataire de services commerciaux (BIC) | CA 40 000 €, charges 6 000 € | Abattement de 50 % = 20 000 € ; charges nettement en dessous, le micro reste favorable |
| Revendeur de produits à faible marge | CA 100 000 €, achats 75 000 €, autres frais 8 000 € | Charges de 83 000 € contre un abattement de 71 000 € ; le réel mérite un calcul complet, cotisations comprises |
| Artisan prestataire avec atelier et machines | CA 60 000 €, loyer et amortissements 24 000 €, matières 12 000 € | Charges de 36 000 € contre un abattement de 30 000 € ; le réel devient avantageux pour l’impôt |
Dans ces trois cas, la question des cotisations s’ajoute à celle de l’impôt. Le revendeur de l’exemple paie 12,3 % de 100 000 €, soit 12 300 € de cotisations, alors que son bénéfice avant cotisations n’est que de 17 000 €. Le micro-social lui coûte donc près des trois quarts de son bénéfice, ce qui justifie d’étudier le réel même si l’abattement est proche des charges.
Une démarche voisine concerne l’ACRE, qui allège les cotisations des créateurs. La fiche ACRE 2026 : conditions, taux et demande en 60 jours précise qui y a droit et comment la demander.
Les erreurs de choix à éviter
La première erreur est de comparer l’abattement aux seules charges visibles. Il faut ajouter les amortissements, les frais de déplacement, l’assurance, le loyer et les cotisations sociales elles-mêmes, que le réel permet de déduire et que le micro ne déduit pas.
La deuxième est d’oublier le délai : l’option doit parvenir au service des impôts avant la date limite de dépôt de la déclaration de revenus, en mai-juin. La troisième, plus discrète, est de négliger les conséquences annexes. Sortir du micro-social et du versement libératoire modifie la trésorerie, car les cotisations deviennent proportionnelles au bénéfice et non plus au chiffre d’affaires.
Enfin, certaines charges propres aux entreprises, comme la contribution foncière des entreprises, existent quel que soit le régime. Notre fiche sur la CFE en micro-entreprise explique qui la paie et à quelle date.
Questions fréquentes
Peut-on déduire ses frais en micro-BIC ?
Non. Le régime micro ne permet pas de déduire les charges réelles. L’abattement forfaitaire est censé représenter l’ensemble des charges professionnelles, dont les cotisations sociales, les frais de déplacement, le local et les amortissements.
Quel est l’abattement du micro-BIC en 2026 ?
71 % pour la vente et la fourniture de logement hors meublés, 50 % pour les prestations de services BIC et les autres locations meublées, 50 % pour les meublés de tourisme classés et 30 % pour les non classés. Le minimum est de 305 €.
Jusqu’à quand demander le régime réel ?
Pour un passage au réel au titre de l’année N, jusqu’à la date limite de dépôt de la déclaration de revenus de l’année N-1, soit mai-juin de l’année N. La demande se fait par écrit auprès du service des impôts des entreprises.
Combien de temps l’option pour le réel dure-t-elle ?
Un an, avec reconduction automatique chaque année. L’entreprise peut y renoncer par écrit, dans le délai de dépôt de la déclaration de résultats de l’année précédente, et revenir au micro si son chiffre d’affaires respecte les seuils.
Que se passe-t-il si je dépasse le seuil du micro-BIC ?
Un dépassement isolé ne change rien. Si le seuil est dépassé en N-1 et en N-2, vous passez automatiquement à un régime réel au 1er janvier N, ce qui met fin au micro-social et au versement libératoire.
Peut-on rester sans TVA avec le régime réel ?
Le choix du réel pour l’impôt ne change rien à la TVA : la franchise en base et l’option pour la TVA suivent leurs propres règles et leurs propres seuils.
Avant de trancher, reprenez vos relevés de la dernière année et totalisez toutes vos charges, cotisations incluses. Comparez ce total à l’abattement de votre activité : en dessous, restez au micro ; au-dessus, demandez un chiffrage complet à un comptable. Notez la date limite de dépôt de votre déclaration de revenus, car c’est elle qui ferme la période pour demander l’option.
Service-public, Régime fiscal de la micro-entreprise, complétée par la page « Je suis micro-entrepreneur, puis-je déduire des charges ? » de l’administration fiscale (impots.gouv.fr), par la fiche « Les régimes réservés aux petites entreprises » 2026 de impots.gouv.fr, par la page « Fiscalité d’un micro-entrepreneur » et la page « Cotisations sociales d’un micro-entrepreneur » de Service-public. Relevé le 7 novembre 2026.