Oui, l’Urssaf peut contrôler une micro-entreprise après sa radiation, pour les périodes où elle était active. Le délai de prescription est de 3 ans dans le cas général et de 5 ans en cas de fraude ou de travail dissimulé. Un avis de contrôle arrive au moins 30 jours avant la visite, puis vient la lettre d’observations, avec 30 jours pour répondre. Gardez livre des recettes, factures et relevés.
Fermer sa micro-entreprise donne le sentiment de tourner la page. Sur le plan des cotisations, la page reste lisible pendant plusieurs années. Une radiation arrête les obligations futures ; elle n’efface pas les périodes passées, et c’est sur celles-ci que porte un éventuel contrôle.
Être radié met-il à l’abri d’un contrôle ?
Non. La radiation du registre ou du statut met fin à l’activité, pas au droit de l’Urssaf de vérifier ce que vous avez déclaré tant que vous étiez en activité. Le contrôle peut donc survenir des mois, voire plusieurs années plus tard, tant que la période concernée n’est pas prescrite.
Concrètement, la question n’est pas « suis-je encore inscrit ? » mais « de quelles périodes l’Urssaf peut-elle encore demander des comptes ? ». La réponse se lit dans les délais de prescription, détaillés plus bas. Pour comprendre les démarches de fermeture elles-mêmes, voyez notre page sur la cessation d’activité en micro-entreprise : elle décrit les étapes et les délais de déclaration du dernier chiffre d’affaires.
Jusqu’où l’Urssaf peut remonter
| Situation | Délai | Point de départ |
|---|---|---|
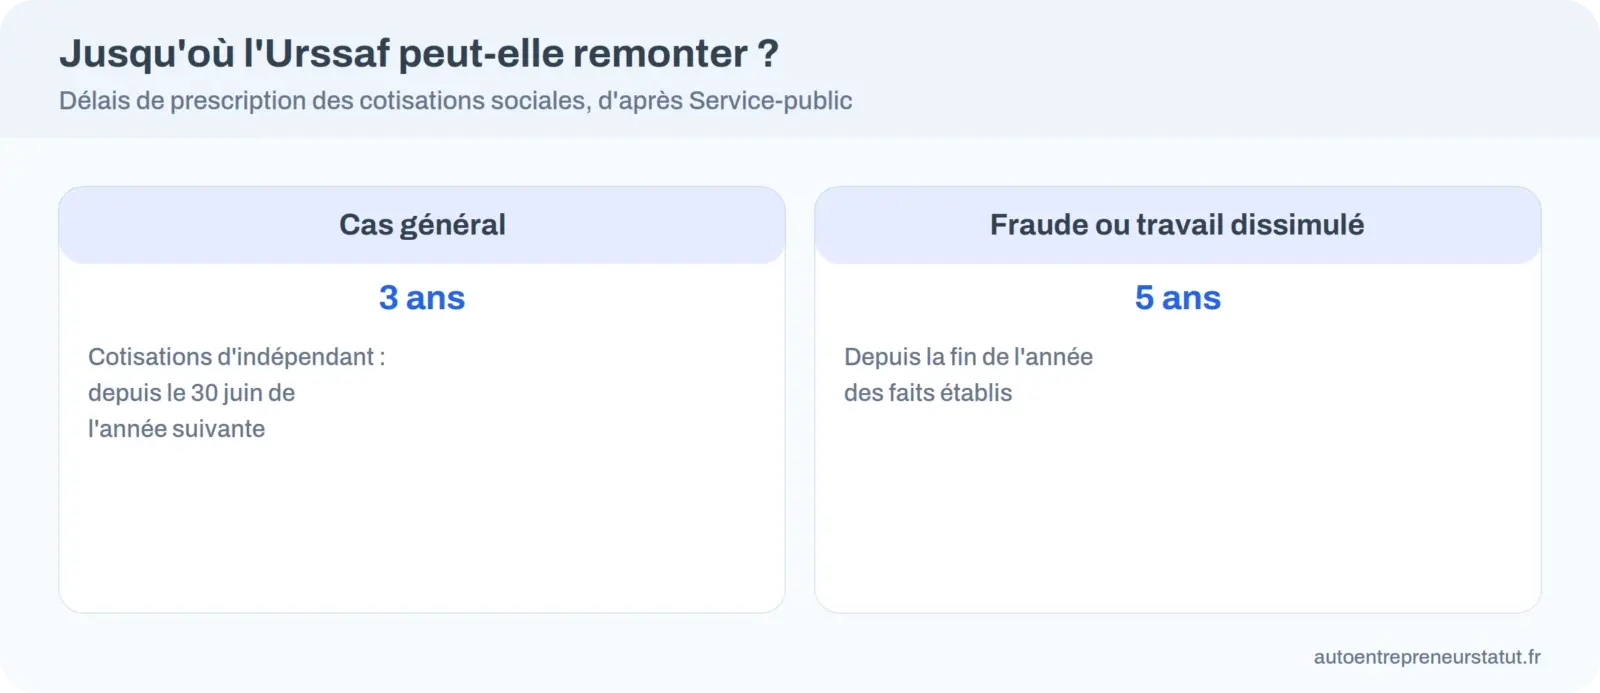
| Cas général | 3 ans | Pour les cotisations d’indépendant : à compter du 30 juin de l’année suivant celle où elles étaient dues |
| Fraude ou travail dissimulé | 5 ans | À compter de la fin de l’année au cours de laquelle les faits ont été établis |
| Recouvrement après mise en demeure | 3 ans | À compter de la notification de la mise en demeure |
| Demande de remboursement d’un trop-versé | 3 ans | À compter du paiement |
Le délai de 3 ans est le plus courant, mais il existe une exception qui compte pour un micro-entrepreneur : l’organisme peut remonter à 5 ans quand il établit une fraude ou du travail dissimulé. Une activité réellement exercée mais jamais déclarée entre dans cette seconde catégorie.
Pour situer ce risque, relisez notre fiche sur les conséquences d’une fausse déclaration URSSAF en micro : elle explique comment l’écart, la répétition et l’intention se pèsent. La présente page traite le cas particulier où la micro-entreprise est déjà fermée.
Le déroulé d’un contrôle, étape par étape
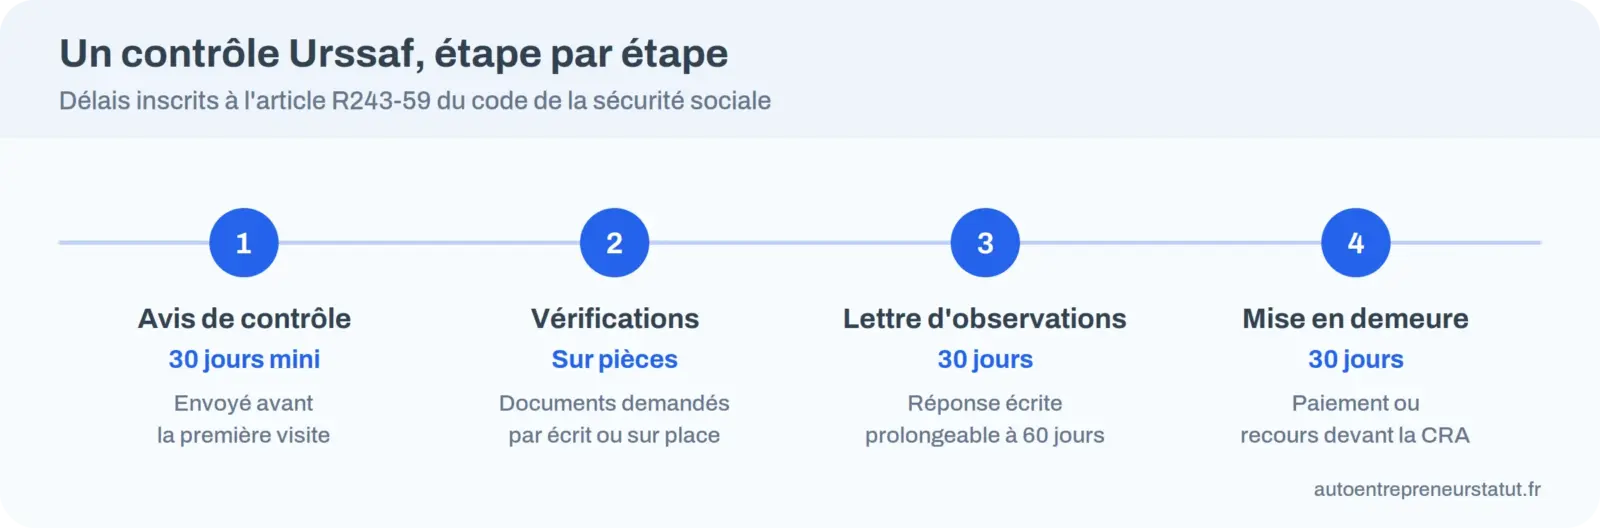
Un contrôle Urssaf suit une procédure encadrée par le code de la sécurité sociale. Les délais ci-dessous correspondent à l’article R243-59 pour l’avis et la réponse aux observations ; ceux du recouvrement et du recours sont indiqués par l’Urssaf.
| Étape | Ce qui se passe | Délai |
|---|---|---|
| Avis de contrôle | L’Urssaf annonce le contrôle et la liste des documents demandés | Au moins 30 jours avant la première visite |
| Vérifications | Examen des pièces, échanges avec l’inspecteur | Variable selon le dossier |
| Lettre d’observations | L’inspecteur expose ses constats et le redressement envisagé | 30 jours pour répondre, prolongeable à 60 jours |
| Mise en demeure | Notification du montant : cotisations, majorations, pénalités | 30 jours pour payer |
| Recours amiable | Saisine de la commission de recours amiable (CRA) | 2 mois à compter de la notification |
À chaque stade, vous pouvez vous faire assister. L’étape décisive est la lettre d’observations : c’est elle qui ouvre la phase contradictoire. Si vous ne répondez pas, le redressement se prépare sur la base des seules constatations de l’inspecteur.
Le texte réglementaire prévoit aussi que le délai de réponse peut passer de 30 à 60 jours à votre demande. Utilisez-le dès que le dossier est ancien ou que des pièces sont dispersées : reconstituer des encaissements d’il y a trois ans prend du temps.
Ce que l’organisme rapproche dans un dossier de micro
Pour un micro-entrepreneur, le contrôle ne ressemble pas à celui d’une entreprise employeur. Il n’y a ni bulletins de paie ni déclarations sociales nominatives à vérifier. Le fond du dossier tient en une question : le chiffre d’affaires déclaré correspond-il à ce qui a été réellement encaissé ?
Les pièces qui répondent à cette question sont toujours les mêmes :
- le livre des recettes, tenu à jour ;
- les factures émises et leur numérotation ;
- les relevés du compte bancaire utilisé pour l’activité ;
- les déclarations de chiffre d’affaires déposées, période par période ;
- les justificatifs de la cessation et de la radiation.
Un écart peut avoir des causes anodines : une facture émise en décembre et encaissée en janvier, un virement mal daté, une période déclarée à zéro par oubli. Ce qui compte alors est de pouvoir montrer le chemin entre l’encaissement et la déclaration. Notre page sur le livre des recettes détaille ce qu’il doit contenir, et celle sur la déclaration mensuelle ou trimestrielle rappelle à quelle date chaque encaissement doit apparaître.
Les documents à garder, et combien de temps
La règle pratique est simple : gardez tout ce qui prouve un encaissement ou une déclaration, et ne jetez rien le jour de la radiation. Deux durées reviennent. Les documents comptables se conservent 10 ans selon le code de commerce, et les documents à visée fiscale 6 ans. Beaucoup de micro-entrepreneurs retiennent le plus long délai pour les pièces qui servent aux deux usages.
| Document | Durée conseillée | À quoi il sert |
|---|---|---|
| Livre des recettes | 10 ans | Montrer chaque encaissement daté |
| Factures émises | 10 ans | Prouver l’origine de chaque recette |
| Relevés bancaires | 6 ans au moins | Rapprocher encaissements et déclarations |
| Accusés de déclaration de chiffre d’affaires | 6 ans au moins | Prouver ce qui a été déclaré |
| Récépissé de cessation et de radiation | Sans limite conseillée | Dater la fin de l’activité |
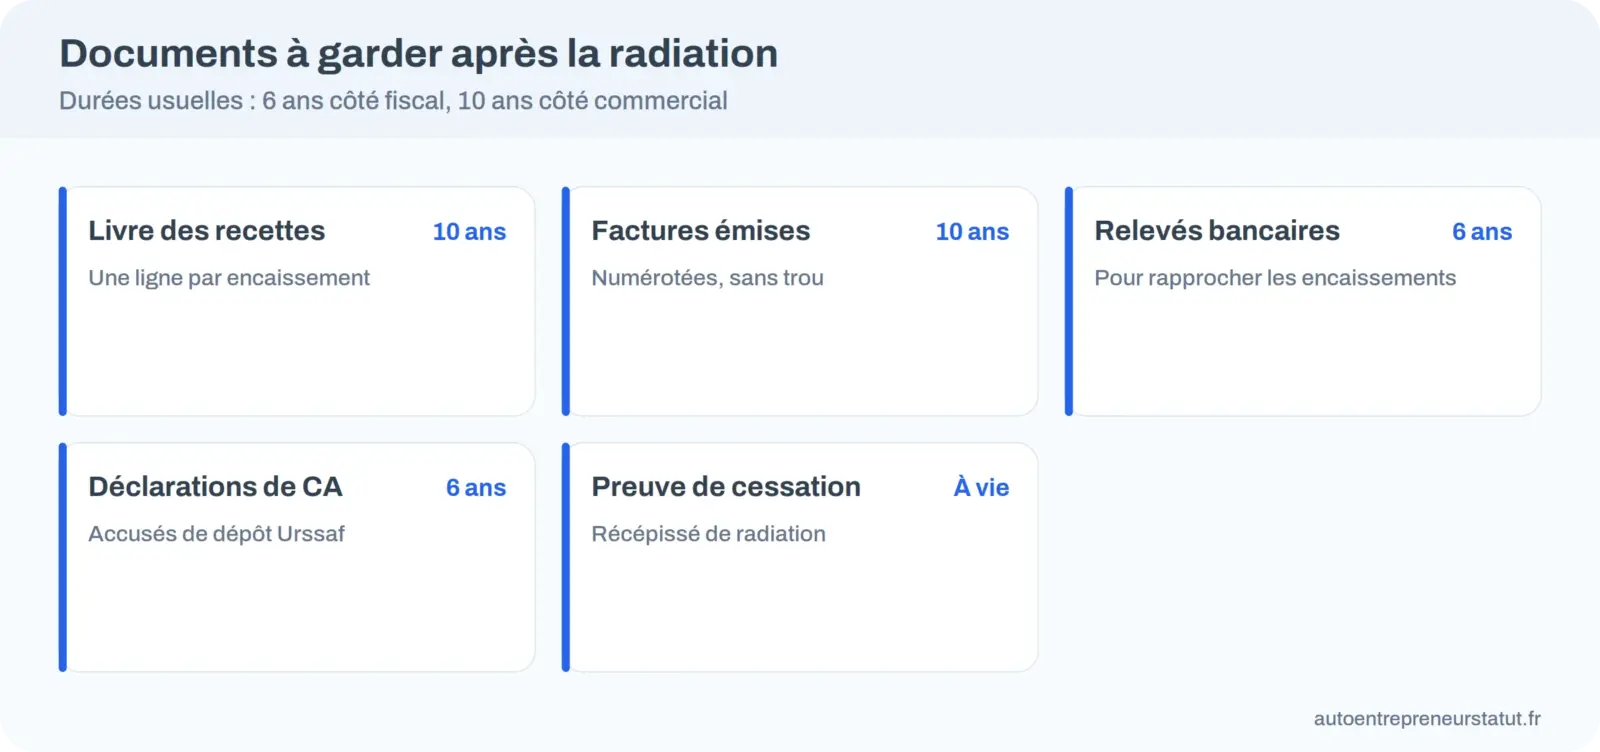
Une astuce : faites une archive unique, nommée par année, avec un fichier de synthèse qui liste les montants déclarés mois par mois. En cas d’avis de contrôle trois ans plus tard, vous retrouverez tout en dix minutes au lieu de dix jours.
Avant de fermer : les gestes qui évitent les ennuis
- Déclarez le chiffre d’affaires de la dernière période, même à zéro, dans les délais.
- Rapprochez livre des recettes, factures et relevés bancaires sur les 36 derniers mois.
- Corrigez à l’amiable toute erreur trouvée, avec une déclaration rectificative et une trace écrite.
- Réglez les cotisations dues avant la clôture du compte.
- Archivez, sur un support que vous garderez, tous les justificatifs et la preuve de radiation.
- Notez la date de chaque dépôt et conservez les accusés.
Ces gestes prennent une demi-journée. Ils évitent la situation la plus pénible : devoir reconstituer des encaissements sans accès à l’ancien compte professionnel ni aux plateformes de facturation fermées. Les cotisations restent aussi liées à vos droits, comme le montre notre page sur la validation des trimestres de retraite : un redressement peut modifier le calcul des trimestres validés.
Vous recevez un avis de contrôle : que faire ?
D’abord, ne paniquez pas et ne répondez pas dans l’heure. L’avis laisse au moins 30 jours avant la première visite, ce qui permet de préparer le dossier. Voici une séquence de travail simple.
- Lisez la liste des documents demandés et la période visée.
- Retrouvez l’archive : livre des recettes, factures, relevés, déclarations.
- Construisez un tableau mois par mois : encaissements, chiffre déclaré, écart éventuel et explication.
- Si un écart existe, préparez la pièce qui l’explique avant de le signaler.
- Décidez si vous faites appel à un conseil, surtout si plusieurs périodes ou un seuil de chiffre d’affaires sont en jeu.
Un point souvent oublié : le contrôle porte aussi sur le respect des seuils. Si la micro-entreprise a franchi un plafond sans que la sortie du régime ait été traitée, le dossier est plus lourd. Vérifiez vos montants avec notre page sur le plafond auto-entrepreneur 2026 et sur le seuil de franchise de TVA.
Contester : observations, CRA, tribunal
Si vous n’êtes pas d’accord avec les constats, la première réponse se fait par écrit, dans les 30 jours (60 si vous avez demandé la prolongation) qui suivent la lettre d’observations. Argumentez point par point, joignez les pièces, et évitez de contester en bloc sans justificatif.
Si l’Urssaf maintient son redressement, elle envoie une mise en demeure : vous avez 30 jours pour payer la somme indiquée. Vous pouvez contester cette décision devant la commission de recours amiable de l’Urssaf. Le délai de saisine indiqué par l’organisme est de 2 mois à compter de la notification. En cas de désaccord persistant, la voie suivante est judiciaire, devant le pôle social du tribunal judiciaire. Cette dernière étape a ses propres délais : demandez conseil avant de la lancer.
Le recours amiable n’est pas une formalité : il fixe le cadre de la discussion et conditionne la suite. Rédigez-le comme une réponse courte et chiffrée, avec le même tableau mois par mois que pour les observations.
Radiation volontaire ou radiation d’office
Deux situations coexistent. Dans la première, vous déclarez vous-même la cessation et la radiation suit. Dans la seconde, l’administration radie d’office une micro-entreprise qui n’a déclaré aucun chiffre d’affaires pendant une longue période. Dans les deux cas, les périodes d’activité passées restent contrôlables dans les limites de la prescription.
La radiation d’office a un piège : on peut ne pas avoir conscience de la date exacte de fin d’activité. Conservez donc le courrier de radiation, relisez-le et comparez la date à celle de votre dernier encaissement réel. Un décalage entre la date de radiation et la date de dernier encaissement est une question typique d’un contrôle.
Si l’activité a continué de fait après la radiation, sans déclaration, le risque change de nature : on se rapproche du travail dissimulé et du délai de 5 ans. Mieux vaut régulariser spontanément que d’attendre un contrôle. Enfin, pensez aux autres obligations qui survivent à la fermeture, comme la CFE, due selon des règles qui lui sont propres.
Retrouver ses données quand tout est fermé
Le vrai problème d’un contrôle tardif est rarement la règle, c’est l’accès aux pièces. Trois sources se récupèrent même après la fermeture, à condition de s’y prendre tôt.
- L’espace personnel en ligne de l’Urssaf : il conserve l’historique des déclarations de chiffre d’affaires. Téléchargez-le avant de perdre l’accès.
- La banque : les relevés des années passées sont généralement disponibles en ligne pendant une durée limitée, puis sur demande. Exportez-les au format PDF tant que le compte existe.
- Les outils de facturation : un logiciel que vous résiliez peut supprimer vos données. Demandez une exportation complète des factures avant l’arrêt de l’abonnement.
Si un document manque déjà, ne le reconstituez pas à l’identique : indiquez ce qui manque et fournissez des pièces équivalentes, par exemple un relevé bancaire à la place d’une facture perdue. Une explication honnête vaut mieux qu’une pièce refaite.
Trois situations types et ce qu’elles changent
| Situation | Niveau de risque | Réflexe utile |
|---|---|---|
| Radié depuis un an, chiffre d’affaires déclaré chaque période, archive complète | Faible | Garder l’archive, répondre dans les délais si un avis arrive |
| Radié, un trimestre déclaré à zéro alors qu’une facture a été encaissée | Moyen | Régulariser avec une déclaration rectificative et conserver la preuve |
| Activité poursuivie après la radiation sans déclaration | Élevé | Régulariser sans attendre et demander un avis extérieur |
Le tableau n’est pas une grille officielle. Il sert à situer votre dossier : plus l’écart est ancien, répété et non expliqué, plus il faut préparer la réponse avec soin. À l’inverse, une erreur isolée, corrigée spontanément et documentée, se règle le plus souvent par un échange écrit.
Les erreurs qui aggravent un dossier
- Ignorer l’avis de contrôle en espérant que la radiation règle la question.
- Répondre à la lettre d’observations sans pièces, uniquement par des affirmations.
- Jeter les documents le jour de la fermeture du compte professionnel.
- Contester en bloc au lieu de répondre point par point avec un tableau chiffré.
- Laisser passer un délai de réponse ou de recours sans demander la prolongation prévue.
Ces cinq erreurs ont un point commun : elles transforment un simple écart de calendrier en dossier de défaut de coopération. Un contrôle qui se déroule dans le calme et les délais reste un échange de pièces. C’est le silence ou le retard qui durcit la discussion, bien plus que l’écart lui-même.
Que peut coûter un redressement ?
Le redressement correspond aux cotisations qui auraient dû être payées sur le chiffre d’affaires non déclaré, auxquelles peuvent s’ajouter des majorations et des pénalités selon la gravité des faits. Le montant dépend du taux de cotisation applicable à votre activité pendant les périodes concernées, et ce taux a varié d’une année à l’autre. Calculez-le toujours période par période, avec le taux en vigueur à l’époque, plutôt qu’avec le taux actuel.
Un redressement a aussi des effets indirects sur vos droits sociaux : les cotisations régularisées peuvent modifier le nombre de trimestres validés pour la retraite. Gardez donc, dans votre archive, un tableau des montants régularisés avec leur date de paiement, car il servira aussi à reconstituer votre carrière.
Questions fréquentes
L’Urssaf peut-elle contrôler une micro-entreprise radiée ?
Oui. Elle peut vérifier les périodes d’activité tant qu’elles ne sont pas prescrites : 3 ans dans le cas général, 5 ans en cas de fraude ou de travail dissimulé.
Combien de jours de préavis avant un contrôle ?
L’article R243-59 du code de la sécurité sociale prévoit un avis au moins 30 jours avant la première visite. Ce délai sert à réunir les pièces demandées.
Combien de temps pour répondre à la lettre d’observations ?
30 jours, prolongeables à 60 jours à votre demande. Utilisez la prolongation si le dossier est ancien ou si des pièces manquent.
Quels documents garder après la radiation ?
Livre des recettes, factures, relevés bancaires, accusés de déclaration de chiffre d’affaires et preuve de radiation. Comptez 10 ans pour les pièces comptables et au moins 6 ans pour les pièces fiscales.
Que risque-t-on en cas de redressement ?
Le paiement des cotisations dues, avec majorations et pénalités selon le cas. Une régularisation spontanée avant le contrôle réduit en général le risque d’aggravation.
Peut-on contester un redressement ?
Oui : d’abord par écrit après la lettre d’observations, puis devant la commission de recours amiable dans les 2 mois de la notification, enfin devant le tribunal judiciaire.
Faites ce soir une seule chose : créez un dossier d’archive pour votre ancienne micro-entreprise, avec une sous-partie par année. Rapatriez-y le livre des recettes, les factures, les relevés bancaires et la preuve de radiation. Dans trois ans, ce dossier vaudra mieux que n’importe quel avocat.
Service-public.fr, Délais de prescription des cotisations et contributions sociales, consulté en octobre 2026.