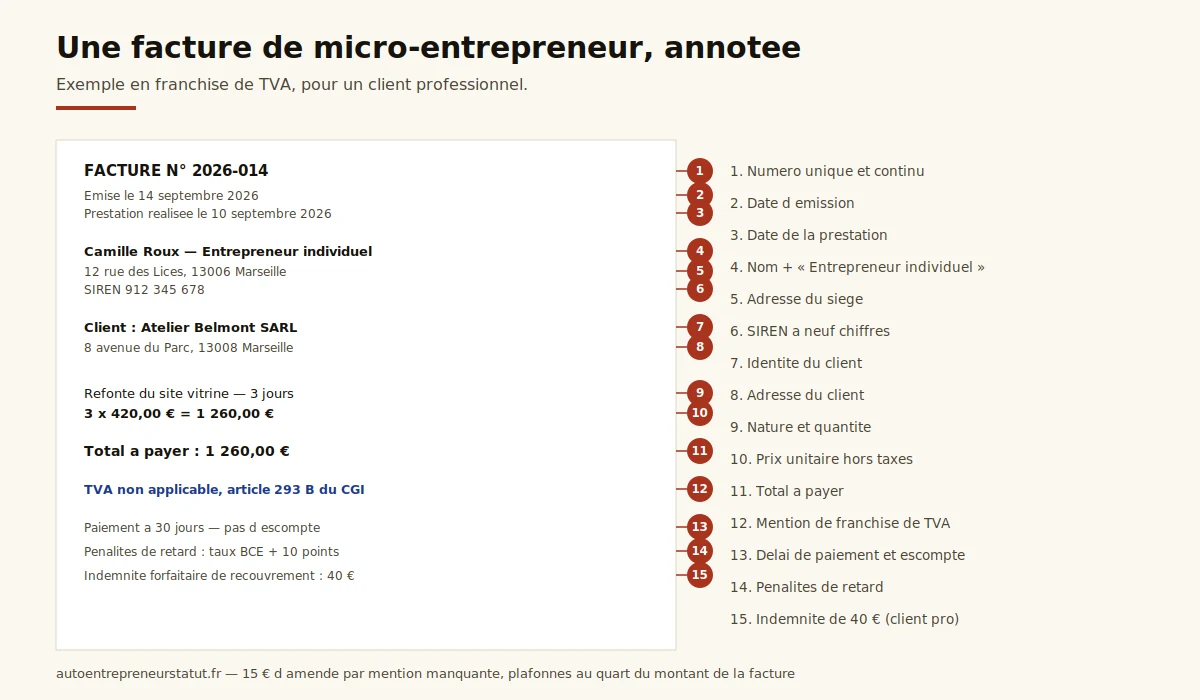
Une facture de micro-entrepreneur doit porter une quinzaine de mentions : identité complète avec SIREN et la formule « Entrepreneur individuel », numérotation continue, dates, détail des prestations, total, conditions de paiement. En franchise de TVA, la mention de l’article 293 B du CGI est obligatoire. Pour un client professionnel s’ajoutent les pénalités de retard et l’indemnité forfaitaire de 40 €. Sujet connexe : ce que doit contenir votre livre des recettes.
Une facture incomplète n’est pas seulement irrégulière : elle est contestable. Un client qui veut gagner du temps sur un paiement trouvera toujours la mention manquante, et l’administration, elle, sanctionne à l’unité.
La bonne nouvelle, c’est que la liste est courte et qu’elle tient dans un modèle. Encore faut-il savoir laquelle s’applique à votre cas : les obligations ne sont pas les mêmes selon que vous facturez une entreprise ou un particulier, et selon que vous êtes ou non en franchise de TVA.
Votre facture est-elle complète ?
Choisissez votre situation : la liste des mentions à vérifier s’adapte.
Sélectionnez le type de client et votre régime de TVA.
dont la mention de franchise et l’indemnité forfaitaire de 40 €.
Le détail complet figure dans les sections suivantes. Une facture rectificative doit porter les mêmes mentions, plus la référence de la facture d’origine.
Quelles mentions sur toutes les factures ?
Douze éléments figurent sur toute facture, quel que soit le client.
| Mention | Précision pour un micro-entrepreneur |
|---|---|
| Date d’émission | Celle du jour où la facture est établie |
| Numéro unique | Séquence continue, sans trou ni doublon, par année |
| Date de la vente ou de la prestation | Date de livraison ou de fin d’exécution |
| Votre nom et prénom | Suivis de la mention « Entrepreneur individuel » ou « EI » |
| Votre adresse | Celle du siège déclaré |
| Votre SIREN | Neuf chiffres, obligatoire |
| Nom et adresse du client | Raison sociale pour une entreprise |
| Adresse de facturation | Si elle diffère de l’adresse du client |
| Détail des prestations | Nature, quantité, prix unitaire hors taxes |
| Réductions éventuelles | Remise, rabais, ristourne acquis à la date de la vente |
| Total à payer | Hors taxes, et toutes taxes comprises si vous facturez la TVA |
| Date ou délai de paiement | Ainsi que les conditions d’escompte, ou la mention « Pas d’escompte » |
Depuis le statut unique de l’entrepreneur individuel, votre nom doit être suivi de « Entrepreneur individuel » ou de l’abréviation « EI » sur tous les documents professionnels : factures, devis, courriers, site internet. C’est cette mention qui matérialise la séparation entre votre patrimoine personnel et votre patrimoine professionnel.
Qu’ajoute-t-on pour un client professionnel ?
Trois mentions supplémentaires s’imposent dès que le client est une entreprise, y compris un autre micro-entrepreneur.
- Le taux des pénalités de retard. À défaut de taux convenu, il correspond au taux directeur de la Banque centrale européenne majoré de dix points.
- L’indemnité forfaitaire de recouvrement de 40 €. Elle est due de plein droit en cas de retard, et la mention doit figurer même si vous ne comptez jamais la réclamer.
- Les conditions d’escompte en cas de paiement anticipé, ou la mention explicite qu’aucun escompte n’est accordé.
Pour un particulier, ces trois mentions ne sont pas exigées. En revanche, la vente de certains biens — électroménager, matériel électronique, équipement sportif — impose de rappeler l’existence de la garantie légale de conformité de deux ans.
La mention de franchise, et celle d’après
Tant que vous êtes en franchise, une seule mention remplace tout l’appareil de la TVA : « TVA non applicable, article 293 B du CGI ». Son absence est la non-conformité la plus fréquente sur les factures de micro-entrepreneurs, et la plus facile à corriger.
Une fois assujetti, cette mention disparaît et trois autres la remplacent : votre numéro de TVA intracommunautaire, le taux applicable à chaque ligne, et le montant de TVA correspondant, avec le total hors taxes, le total de TVA et le total toutes taxes comprises.
Deux cas particuliers demandent une mention propre. En sous-traitance du bâtiment, la mention « Autoliquidation » signale que la TVA est due par le donneur d’ordre. Pour une prestation vendue à une entreprise établie dans un autre État membre, la mention d’autoliquidation s’accompagne du numéro de TVA intracommunautaire du client.
La mention de franchise disparaît le jour où vous devenez redevable : les seuils de TVA 2026 et leurs dates de bascule disent quand cela arrive.
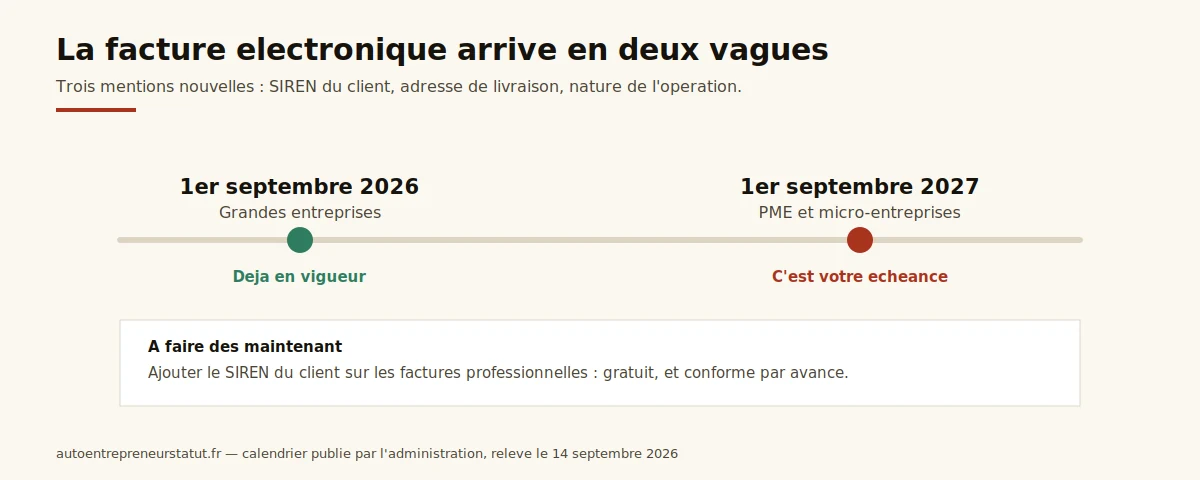
Ce qui change au 1er septembre 2027
La facturation électronique entre entreprises arrive par vagues. Depuis le 1er septembre 2026, les grandes entreprises doivent faire figurer sur leurs factures trois données nouvelles : le numéro SIREN du client, l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation, et la nature de l’opération — livraison de biens, prestation de services, ou les deux.
Ces mêmes mentions deviennent obligatoires pour les petites et moyennes entreprises et les micro-entreprises au 1er septembre 2027. Autrement dit : votre modèle de facture actuel devra évoluer, et le plus simple est d’ajouter dès maintenant le SIREN du client professionnel, qui ne coûte rien et anticipe l’échéance.
Trois ajouts suffisent à rendre vos factures conformes par avance : le SIREN du client sur les factures professionnelles, une ligne « Nature de l’opération » avec la mention adaptée, et l’adresse de livraison quand elle diffère. Aucune de ces informations n’est difficile à obtenir, et les ajouter maintenant évite de reprendre tout un modèle dans l’urgence.
Un devis engage sur un prix qui depend de votre regime : le seuil de TVA decide si vous annoncez un montant hors taxes ou toutes taxes comprises.
Le devis obéit à d’autres règles
On confond souvent les deux documents. Le devis engage sur un prix, la facture constate une créance : leurs mentions ne se recouvrent qu’en partie.
| Élément | Devis | Facture |
|---|---|---|
| Obligatoire ? | Au-delà de 150 € pour les travaux et dépannages | Toujours entre professionnels ; sur demande pour un particulier |
| Mention « Devis reçu avant exécution » | Oui, signée par le client | Sans objet |
| Durée de validité | À préciser, trois mois en pratique | Sans objet |
| Numérotation continue | Recommandée | Obligatoire |
| Mention de franchise de TVA | Oui, même logique | Oui |
Pour un particulier, la facture est obligatoire au-delà de 25 € toutes taxes comprises pour une prestation de services, et systématiquement dès que le client la demande. En dessous, une note suffit — mais rien n’interdit de facturer par défaut, ce qui règle la question.
Ces documents servent aussi à justifier votre chiffre d’affaires en cas de contrôle, celui-là même qui décide de votre plafond.
Numéroter sans se piéger
La règle tient en trois mots : continue, chronologique, sans trou. Trois façons de faire tiennent la route, et une seule est risquée.
- Séquence simple : 001, 002, 003. Lisible, mais recommence chaque année sans repère d’exercice.
- Préfixe d’année : 2026-001. C’est la forme la plus courante et la plus facile à justifier lors d’un contrôle.
- Préfixe de client ou de chantier : accepté si la séquence reste continue à l’intérieur de chaque série, et si le système ne change pas en cours d’année.
- À éviter : numéroter par date seule, du type 14092026. Deux factures le même jour créent un doublon, et l’administration considère la séquence comme interrompue.
Une facture annulée ne disparaît pas de la séquence : son numéro reste consommé, et l’annulation passe par un avoir. C’est ce qui explique qu’un contrôle puisse demander l’ensemble des factures d’une année, y compris celles qui n’ont jamais été payées.
Un avoir reprend toutes les mentions obligatoires, porte son propre numéro dans la même séquence que les factures, indique explicitement la référence de la facture rectifiée et affiche un montant négatif ou la mention « Avoir ». Il ne se substitue jamais à la suppression d’une facture : en comptabilité, les deux documents cohabitent.
Combien coûte une mention manquante ?
Le régime de sanction est double, et il surprend par son montant.
- 15 € par mention manquante ou inexacte, pour chaque facture concernée. Le total est plafonné au quart du montant de la facture.
- Jusqu’à 75 000 € d’amende administrative pour une personne physique en cas de manquement aux règles de facturation, portée au double en cas de récidive dans les deux ans.
Dans la pratique, ce sont surtout les conséquences commerciales qui coûtent : une facture non conforme donne un motif de contestation au client, et retarde le paiement de plusieurs semaines. Les factures doivent par ailleurs être conservées dix ans.
Trois modèles de facture selon votre situation
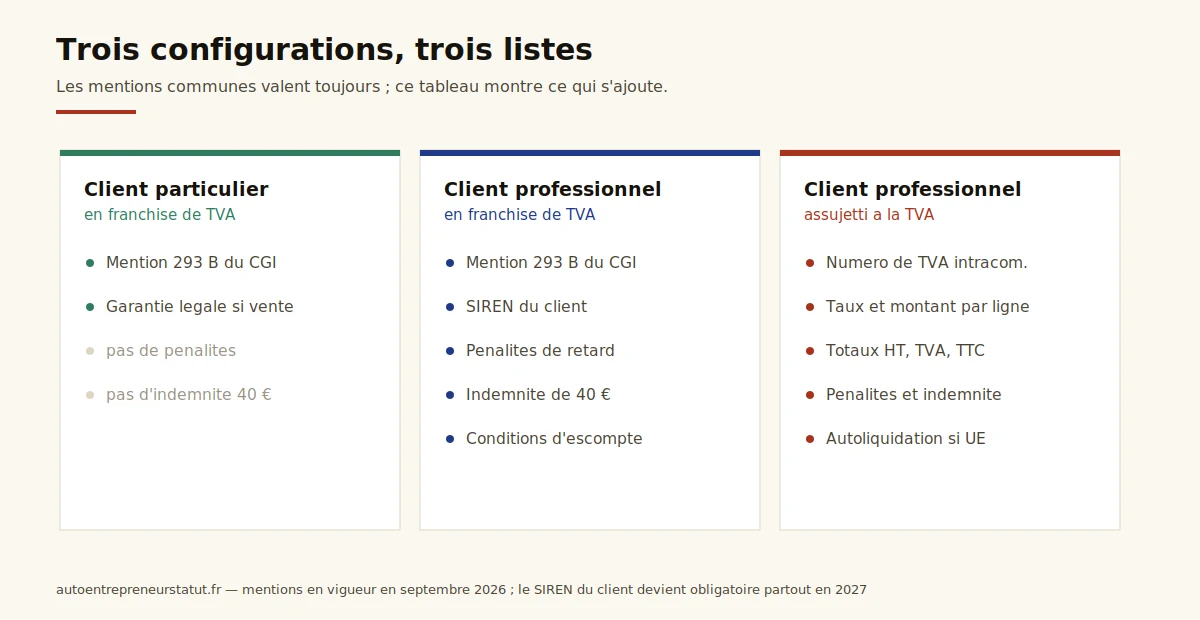
Les mentions ne varient pas au hasard : trois configurations couvrent la quasi-totalité des cas d’un micro-entrepreneur.
Prestation pour un particulier, en franchise de TVA
Le cas le plus simple. Vos coordonnées avec le SIREN et la mention « Entrepreneur individuel », celles du client, le détail de la prestation, le total, l’échéance, et la formule de franchise. Ni pénalités, ni indemnité de recouvrement : elles ne concernent que les professionnels. En revanche, pour une vente de bien, le rappel de la garantie légale de conformité de deux ans est obligatoire.
Prestation pour une entreprise, en franchise de TVA
Le modèle précédent, complété par le SIREN du client, le taux des pénalités de retard, l’indemnité forfaitaire de 40 € et les conditions d’escompte. C’est la configuration la plus fréquente chez les consultants et les prestataires en sous-traitance.
Prestation avec TVA
La mention de franchise disparaît. Apparaissent le numéro de TVA intracommunautaire, le taux appliqué à chaque ligne, le montant de TVA correspondant, puis les trois totaux : hors taxes, TVA, toutes taxes comprises. Si le client est une entreprise établie dans un autre pays de l’Union européenne, son propre numéro de TVA figure aussi, accompagné de la mention d’autoliquidation.
Un devis accepté engage les deux parties, mais il ne remplace pas la facture : c’est cette dernière qui déclenche le paiement et qui sert de pièce comptable. Les mentions d’identité et la mention « EI » doivent figurer sur les deux documents ; le numéro séquentiel et la date de prestation, uniquement sur la facture.
Combien de temps garder ses factures, et sous quelle forme
Dix ans pour les pièces comptables, six ans au titre du contrôle fiscal : dans les faits, on conserve dix ans. La forme importe autant que la durée.
- Une facture numérique conservée telle quelle est valable si son intégrité est garantie — un PDF non modifiable, archivé avec son horodatage, convient.
- Une facture papier scannée est recevable depuis la réforme de la numérisation, à condition de respecter les conditions de fidélité et de durabilité de la copie.
- Le livre des recettes reste obligatoire pour le micro-entrepreneur : il récapitule chronologiquement les encaissements, avec la référence de chaque facture.
En cas de contrôle, c’est la cohérence entre le livre des recettes, les factures et les déclarations de chiffre d’affaires qui est examinée. Une numérotation continue rend cette cohérence évidente ; une numérotation trouée impose de justifier chaque écart.
Ces documents se conservent dix ans, y compris après une fermeture : ce qui survit à la radiation est listé ici.
Autre obligation qui se découvre tard : la CFE et son échéance de décembre.
Quelles mentions obligatoires sur une facture d’auto-entrepreneur ?
Date d’émission, numéro unique et séquentiel, date de la prestation, vos nom, adresse et SIREN suivis de la mention « Entrepreneur individuel », identité du client, détail des prestations avec prix unitaires, total, date de paiement et conditions d’escompte. En franchise de TVA s’ajoute la mention de l’article 293 B du CGI.
Que faut-il écrire quand on ne facture pas la TVA ?
La formule exacte est « TVA non applicable, article 293 B du CGI ». Elle doit figurer sur chaque facture tant que vous relevez de la franchise en base, et disparaître le jour où vous devenez redevable.
La numérotation des factures peut-elle repartir à 1 chaque année ?
Oui, à condition que la séquence reste continue et sans trou dans l’année, et que le système de numérotation soit constant. Un préfixe d’année, par exemple 2026-001, est la solution la plus lisible.
Faut-il l’indemnité de 40 € sur une facture à un particulier ?
Non. L’indemnité forfaitaire de recouvrement et les pénalités de retard ne concernent que les relations entre professionnels. Les faire figurer sur une facture destinée à un particulier n’a aucun effet juridique.
Une facture peut-elle être uniquement numérique ?
Oui, dès lors que son authenticité, son intégrité et sa lisibilité sont garanties, et que le client l’accepte. À partir du 1er septembre 2027, la facture électronique deviendra le format obligatoire entre entreprises pour les micro-entreprises.
Que faire si une facture déjà envoyée est incomplète ?
On n’efface pas une facture émise : on établit une facture rectificative, qui porte les mentions obligatoires et la référence explicite de la facture d’origine. La numérotation continue sans réutiliser l’ancien numéro.
Avant d’envoyer la prochaine
Reprenez votre modèle et vérifiez trois points en priorité : la mention « Entrepreneur individuel » après votre nom, la formule de franchise si vous n’êtes pas assujetti, et l’indemnité de 40 € sur les factures professionnelles. Ajoutez le SIREN de vos clients entreprises dès maintenant : il sera obligatoire dans un an, et cela évitera de reprendre tous vos documents. Et si vous venez de vous lancer, vérifiez au passage que votre exonération de début d’activité a bien été demandée.
Service-public.gouv.fr — Mentions obligatoires sur une facture, consulté le 14 septembre 2026.