L’ACRE réduit vos cotisations de 25 % pendant vos premiers trimestres d’activité : 15,9 % au lieu de 21,2 % en services, 9,2 % au lieu de 12,3 % en vente. Elle n’est plus automatique — il faut la demander dans les 60 jours suivant la création, et remplir l’une des conditions d’éligibilité. Sans demande dans ce délai, elle est perdue.
Un quart de cotisations en moins, pendant presque un an et demi si l’on crée en janvier. C’est ce que représente l’ACRE pour un micro-entrepreneur, et c’est aussi l’aide la plus souvent oubliée : depuis qu’elle n’est plus accordée automatiquement, il faut cocher une case, produire un justificatif et respecter un délai de soixante jours.
Passé ce délai, il n’existe aucun rattrapage.
Ce que l’ACRE vous fait gagner
Indiquez votre activité et votre chiffre d’affaires prévisionnel : l’outil calcule les cotisations dans les deux cas.
Taux de cotisations 2026. L’exonération réduit le taux de 25 %, elle ne supprime pas la contribution à la formation professionnelle.
3 180 € de cotisations avec l’ACRE, contre 4 240 € sans elle.
Calcul indicatif sur le chiffre d’affaires saisi. La contribution à la formation professionnelle et la CFE ne sont pas concernées par l’exonération.
L’ordre de grandeur est simple à retenir : un quart de vos cotisations. Sur une première année à 30 000 € en prestations de services, cela représente environ 1 590 € qui restent sur le compte. Si votre chiffre d’affaires frôle un palier, gardez aussi un œil sur les seuils de chiffre d’affaires qui valident vos trimestres.
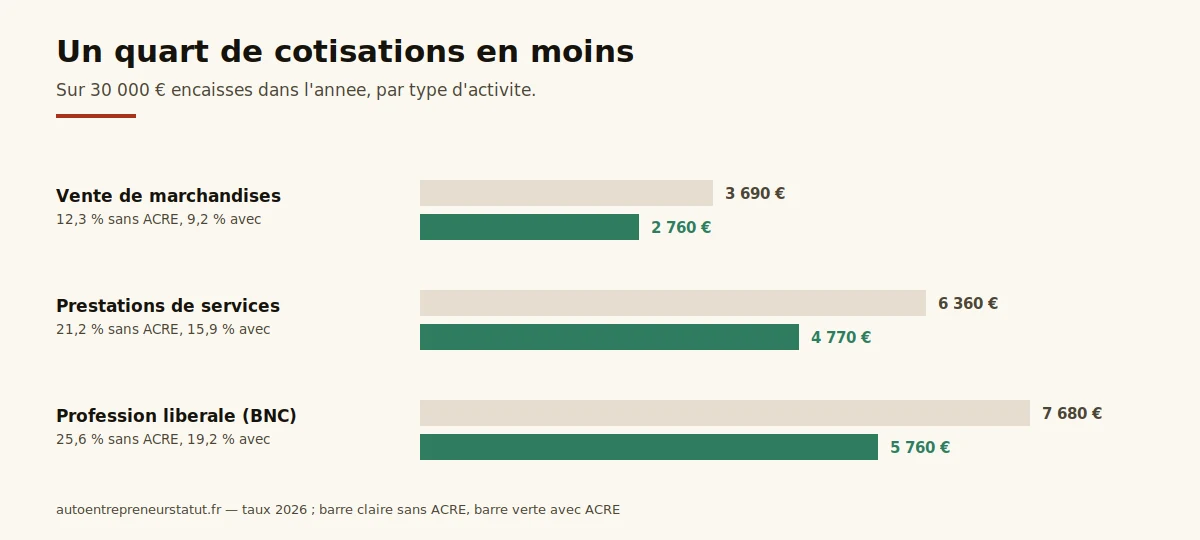
L’exoneration ne se voit pas sur une facture : elle se lit sur l’appel de cotisations. C’est pour cela qu’elle passe inapercue chez ceux qui ne comparent jamais leur taux affiche a celui de leur activite. Un prestataire de services qui paie 21,2 % alors qu’il vient de creer n’a tout simplement pas obtenu l’ACRE, ou ne l’a jamais demandee.
Qui peut l’obtenir ?
L’ACRE n’est pas ouverte à tous les créateurs. Il faut relever de l’une des situations prévues par le texte, et ne pas en avoir bénéficié dans les trois années précédentes.
| Situation | Précision |
|---|---|
| Demandeur d’emploi indemnisé | Vous percevez l’ARE ou l’ASP |
| Demandeur d’emploi non indemnisé | Inscrit au moins 6 mois sur les 18 derniers |
| Bénéficiaire du RSA ou de l’ASS | Au moment de la création |
| Jeune de 18 à 25 ans | Jusqu’à 29 ans révolus en cas de handicap reconnu |
| Moins de 30 ans sans droits au chômage | Activité insuffisante pour ouvrir des droits |
| Salarié repreneur | Entreprise en sauvegarde, redressement ou liquidation |
| Titulaire d’un CAPE | Contrat d’appui au projet d’entreprise |
| Création en quartier prioritaire | QPV, ou zone France ruralités revitalisation |
| Bénéficiaire de la PreParE | Prestation partagée d’éducation de l’enfant |
Vous ne devez pas avoir bénéficié de l’ACRE au cours des trois années précédentes. Une première micro-entreprise créée il y a deux ans, même fermée depuis, ferme la porte à une nouvelle exonération. Le délai se compte de date à date, à partir de la fin du précédent bénéfice.
Comment déposer la demande ?
Quatre étapes, un délai, et une bonne nouvelle à la fin : le silence de l’administration vaut accord.
- Déclarez votre début d’activité sur le guichet des formalités des entreprises. C’est cette déclaration qui fixe la date de départ des soixante jours.
- Récupérez votre attestation de création, généralement disponible sous quelques jours dans votre espace.
- Envoyez le formulaire de demande d’ACRE à l’URSSAF, accompagné du justificatif correspondant à votre situation : attestation France Travail, notification de RSA, pièce d’identité pour les moins de 26 ans, justificatif de domicile en quartier prioritaire.
- Attendez la réponse. L’URSSAF dispose d’un mois pour se prononcer ; passé ce délai sans réponse, la demande est réputée acceptée.
Le point de vigilance porte sur le délai : soixante jours à compter du dépôt de la déclaration de début d’activité. Ce n’est pas la date de la première facture, ni celle de la réception du numéro SIRET, mais bien celle de la déclaration.
Combien de temps dure l’exonération ?
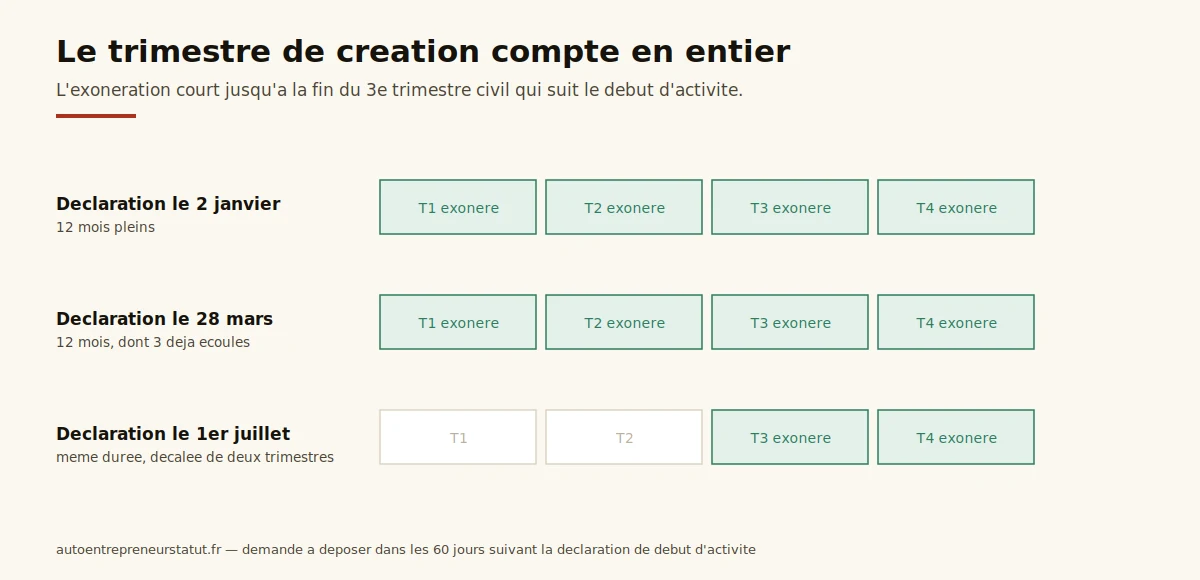
L’ACRE court jusqu’à la fin du troisième trimestre civil qui suit la date de début d’activité. Sa durée réelle dépend donc du mois de création — et l’écart entre un démarrage en janvier et un démarrage en octobre atteint huit mois.
| Début d’activité | Fin de l’exonération | Durée réelle |
|---|---|---|
| Janvier 2026 | 31 décembre 2026 | 12 mois |
| Avril 2026 | 31 mars 2027 | 12 mois |
| Juillet 2026 | 30 juin 2027 | 12 mois |
| Octobre 2026 | 30 septembre 2027 | 12 mois |
Le trimestre de création compte pour un trimestre entier, quel que soit le jour. Créer le 28 mars ou le 2 janvier donne la même date de fin : ceux qui peuvent choisir leur date ont intérêt à déclarer en début de trimestre plutôt qu’à la fin.
Vos taux, avec et sans ACRE
Les taux 2026 ont changé pour les professions libérales : le taux global des micro-entrepreneurs en BNC affiliés au régime général est passé de 24,6 % à 25,6 % au 1er janvier, dans le cadre de la réforme de l’assiette sociale des indépendants. La part qui ouvre des droits à la retraite augmente, celle de CSG-CRDS diminue.
| Activité | Taux normal 2026 | Taux avec ACRE |
|---|---|---|
| Vente de marchandises | 12,3 % | 9,2 % |
| Prestations de services (BIC) | 21,2 % | 15,9 % |
| Profession libérale (BNC, régime général) | 25,6 % | 19,2 % |
L’exonération porte uniquement sur les cotisations sociales. La contribution à la formation professionnelle, elle, reste due en entier, tout comme la cotisation foncière des entreprises à partir de la deuxième année.
Après l’ACRE : la marche à prévoir
Le retour au taux plein se fait sans préavis, au premier jour du trimestre qui suit la fin de l’exonération. Pour un prestataire de services, la facture passe de 15,9 % à 21,2 % du chiffre d’affaires : sur 4 000 € encaissés dans le trimestre, cela fait 212 € de plus à sortir, chaque trimestre.
Deux façons d’amortir le choc. La première consiste à provisionner dès le départ au taux plein et à mettre de côté l’écart : l’argent est là quand la marche arrive, et la trésorerie ne bouge pas. La seconde, pour ceux qui facturent des prestations récurrentes, consiste à caler une révision tarifaire annuelle sur cette date — la hausse de cotisations devient alors un paramètre du prix, pas une surprise.
L’ACRE ne repousse pas les autres échéances
L’exonération ne concerne que les cotisations sociales. Trois postes continuent de courir normalement :
- La contribution à la formation professionnelle, de 0,1 % à 0,3 % du chiffre d’affaires selon l’activité, due dès le premier euro.
- La cotisation foncière des entreprises, dont l’exonération de première année suit ses propres règles et ne dépend pas de l’ACRE.
- L’impôt sur le revenu, au versement libératoire comme au barème progressif.
L’exonération ne dispense pas de surveiller le reste : le seuil de franchise de TVA arrive souvent avant la fin de l’ACRE.
Ce que l’ACRE change quand on cumule avec autre chose
Beaucoup de créateurs démarrent sans quitter une autre situation. L’exonération se comporte différemment selon les cas.
| Situation | Effet sur l’ACRE |
|---|---|
| Salarié qui crée en parallèle | Aucune incidence sur l’exonération, à condition de remplir une des conditions d’éligibilité |
| Demandeur d’emploi indemnisé | Cumul possible avec l’ARE, calculée sur le chiffre d’affaires déclaré |
| Étudiant de moins de 26 ans | Éligible par l’âge, sans autre condition |
| Retraité qui crée une activité | Éligible seulement s’il relève d’une des situations prévues, l’âge ne suffit pas |
| Bénéficiaire du RSA | Éligible ; le RSA est recalculé chaque trimestre selon les revenus déclarés |
Un cas mérite attention : celui du salarié qui crée son activité tout en restant en poste. L’ACRE lui est ouverte s’il entre dans une des situations de la liste — le simple fait d’être salarié n’ouvre aucun droit par lui-même.
Le délai de carence se compte à partir de la fin du précédent bénéfice, pas de la fermeture de l’entreprise. Quelqu’un qui a bénéficié de l’ACRE jusqu’en septembre 2024 ne pourra pas en redemander avant septembre 2027, même si la première activité a cessé en 2025.
L’exonération ne couvre pas tout : la CFE suit ses propres règles, avec une dispense la première année et un seuil de 5 000 €.
Comment perd-on l’exonération ?
- Laisser filer les soixante jours. C’est le cas le plus fréquent, et il n’existe pas de demande tardive. Une création déclarée en mars dont la demande part en juin ne donne rien.
- Avoir déjà bénéficié de l’ACRE dans les trois ans. Y compris sur une activité différente, y compris si la première entreprise a fermé au bout de deux mois.
- Ne pas produire le justificatif. Une demande sans pièce jointe est rejetée, et le rejet ne rouvre pas le délai. Préparez le justificatif avant de déclarer l’activité, pas après.
Une quatrième situation, plus rare, ferme aussi le droit : dépasser le plafond du régime micro dès la première année fait sortir du régime micro-social, et l’exonération tombe avec lui.
Une dernière limite encadre tout cela : le plafond du régime micro, dont la sortie fait tomber le régime micro-social avec elle.
Dès la première facture, pensez aussi aux mentions obligatoires : la mention de franchise en fait partie.
L’ACRE est-elle automatique pour un auto-entrepreneur ?
Non, plus depuis 2020. Elle doit être demandée à l’URSSAF dans les soixante jours suivant la déclaration de début d’activité, avec le justificatif correspondant à votre situation. Sans demande dans ce délai, l’exonération est définitivement perdue.
Quel est le taux de cotisations avec l’ACRE en 2026 ?
Le taux réduit vaut 75 % du taux normal : 9,2 % pour la vente de marchandises, 15,9 % pour les prestations de services, 19,2 % pour les professions libérales affiliées au régime général.
Combien de temps dure l’exonération ?
Jusqu’à la fin du troisième trimestre civil suivant la date de début d’activité, soit douze mois pleins environ, quel que soit le mois de création. Le trimestre de création compte pour un trimestre entier.
Peut-on cumuler l’ACRE et l’ARE ?
Oui. L’ACRE réduit vos cotisations, l’allocation d’aide au retour à l’emploi continue d’être versée selon les règles de France Travail, avec un calcul qui tient compte du chiffre d’affaires déclaré. Les deux dispositifs sont indépendants.
Que se passe-t-il à la fin de l’ACRE ?
Le taux plein s’applique dès le trimestre suivant, sans démarche de votre part. Prévoyez la marche : un prestataire de services passe de 15,9 % à 21,2 %, soit un tiers de cotisations en plus sur le même chiffre d’affaires.
J’ai oublié de demander l’ACRE, puis-je encore l’avoir ?
Non, le délai de soixante jours est un délai de forclusion. La seule voie possible serait une nouvelle création d’activité, à condition de respecter le délai de trois ans entre deux bénéfices.
Avant de déclarer votre activité
Vérifiez d’abord que vous entrez dans l’une des situations du tableau, et rassemblez le justificatif correspondant. Déclarez ensuite votre début d’activité en début de trimestre si vous avez le choix, pour gagner quelques semaines d’exonération. Et notez la date limite dans un calendrier : soixante jours passent vite quand on démarre une activité. À l’inverse, si l’activité s’arrête avant le terme de l’exonération, celle-ci cesse avec elle et ne se reporte pas sur une création ultérieure.
Service-public.gouv.fr — Aide à la création ou à la reprise d’une entreprise (ACRE), consulté le 14 septembre 2026. Taux de cotisations 2026 publiés par l’URSSAF.