En 2026, un trimestre de retraite se valide dès que votre revenu cotisé atteint 1 803 €. Traduit en chiffre d’affaires encaissé sur l’année : 6 029 € en vente de marchandises, 3 498 € en prestations de services BIC, 2 713 € en libéral non réglementé et 2 792 € pour un libéral affilié à la Cipav. Pour quatre trimestres, il faut respectivement 24 115 €, 13 992 €, 10 850 € et 11 168 €, cotisations payées.
Mon chiffre d’affaires 2026 sera faible
Regardez le premier palier de votre activité dans le tableau des seuils. Un seul trimestre validé vaut mieux que zéro, et chaque palier se franchit sur l’année entière : un bon mois de décembre peut suffire à passer la marche.
Je suis aussi salarié
Votre emploi valide peut-être déjà quatre trimestres à lui seul. Dans ce cas, la micro-entreprise n’en ajoute aucun, mais vos cotisations comptent quand même pour le montant de la pension et pour la complémentaire.
Je suis en retard de paiement à l’Urssaf
Tant que les cotisations ne sont pas payées, elles ne valident rien. Régularisez avant la fin de l’année : c’est la somme réellement versée qui sert au calcul, pas la somme déclarée.
Déclarer son chiffre d’affaires ne suffit pas à se constituer une retraite. La validation d’un trimestre de retraite, pour un auto-entrepreneur en 2026, dépend d’un seuil de revenu cotisé que beaucoup de micro-entrepreneurs n’atteignent pas sans le savoir. Ce seuil a été recalculé au 1er janvier, en même temps que la répartition des cotisations. Résultat : une partie des tableaux qui circulent encore sont faux de quelques centaines d’euros, et c’est parfois exactement la marge qui sépare trois trimestres de quatre.
1 803 € de revenu cotisé : la règle qui valide un trimestre
Le principe est fixé par l’article R351-9 du code de la sécurité sociale, rendu applicable aux travailleurs indépendants. On retient autant de trimestres que le revenu cotisé de l’année représente de fois 150 heures de Smic, au taux horaire en vigueur le 1er janvier. Le Smic horaire valait 12,02 € au 1er janvier 2026, d’où le montant de référence : 150 x 12,02 = 1 803 €.
Ce chiffre ne bougera plus de l’année. La revalorisation du Smic à 12,31 € intervenue le 1er juin 2026 ne change rien au seuil de validation, qui reste calé sur le taux de janvier.
Deux précisions changent tout pour un micro-entrepreneur.
- Le revenu cotisé n’est pas votre chiffre d’affaires. Il est reconstitué à partir des cotisations de retraite de base réellement versées, divisées par le taux de cette retraite de base. On part donc de ce que vous avez payé à l’Urssaf.
- La validation est annuelle. Les trimestres civils ne comptent pas un par un. Un chiffre d’affaires encaissé entièrement en novembre valide autant qu’un chiffre d’affaires étalé sur douze mois.
Le plafond est de quatre trimestres par année civile. Au-delà, un chiffre d’affaires plus élevé augmente le montant futur de la pension, pas la durée d’assurance.
À retenir aussi : il n’existe pas de cotisation minimale dans le régime micro-social. Une année à chiffre d’affaires nul ne coûte rien en cotisations, et ne rapporte aucun trimestre. C’est la contrepartie directe de la simplicité du régime, et la raison pour laquelle un micro-entrepreneur à temps partiel doit surveiller ce seuil de près.
Les seuils de chiffre d’affaires 2026, activité par activité
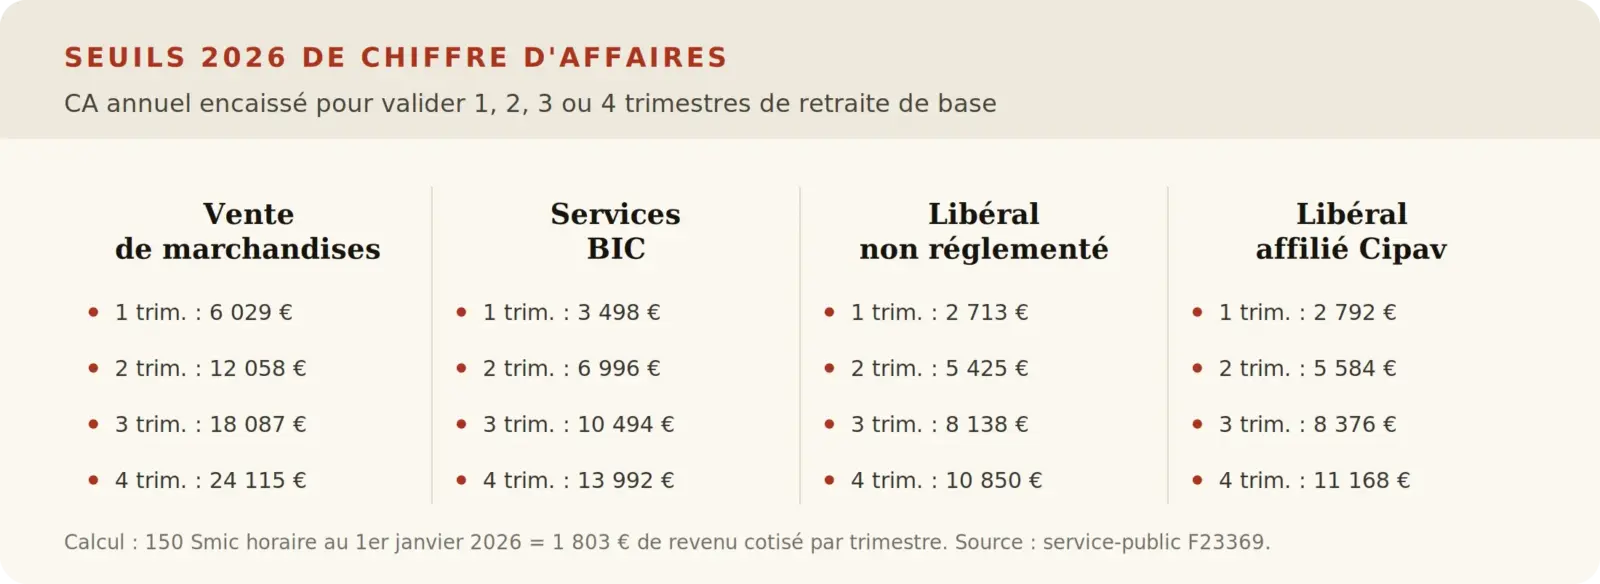
Voici les montants de chiffre d’affaires annuel encaissé qu’il faut atteindre en 2026 pour valider un, deux, trois ou quatre trimestres. Ils sont calculés avec les taux publiés sur la fiche officielle du service public, vérifiée en avril 2026. Pour les professions affiliées à la Cipav, le barème est celui que publie directement l’administration.
| Activité (taux global 2026) | 1 trimestre | 2 trimestres | 3 trimestres | 4 trimestres |
|---|---|---|---|---|
| Vente de marchandises, restauration, hébergement (12,3 %) | 6 029 € | 12 058 € | 18 087 € | 24 115 € |
| Prestations de services BIC, location meublée classique (21,2 %) | 3 498 € | 6 996 € | 10 494 € | 13 992 € |
| Profession libérale non réglementée (25,6 %) | 2 713 € | 5 425 € | 8 138 € | 10 850 € |
| Profession libérale affiliée à la Cipav | 2 792 € | 5 584 € | 8 376 € | 11 168 € |
Montants arrondis à l’euro supérieur, calculés le 24 septembre 2026 à partir de la fiche F23369 de service-public (taux, part de retraite de base, 150 Smic au 1er janvier). Barème Cipav : chiffres publiés tels quels par la même fiche.
Le premier palier est bas pour les activités de service. Un graphiste ou un consultant en libéral valide un trimestre avec moins de 3 000 € encaissés dans l’année. À l’inverse, un revendeur doit dépasser 24 000 € pour boucler ses quatre trimestres, parce que son taux de cotisation est environ deux fois plus faible que celui d’un libéral et que ses cotisations « achètent » donc moins de revenu cotisé.
Ces seuils ne recoupent pas les plafonds de chiffre d’affaires du régime, qui fixent le maximum autorisé pour rester micro-entrepreneur, ni le seuil de franchise de TVA. Ici, on parle d’un minimum : celui qui déclenche des droits.
Cas particulier, les meublés de tourisme. En dessous de 23 000 € de loyers annuels, ces revenus ne supportent pas de cotisations sociales, seulement des prélèvements sociaux : aucun trimestre n’est donc validé au titre de cette activité. Au-delà, le calcul reprend avec un taux global de 6 % pour les meublés classés et une part de retraite de base de 50,20 %.
Pourquoi les seuils de 2025 ne valent plus en 2026
Au 1er janvier 2026, l’Urssaf a changé la répartition interne des cotisations des auto-entrepreneurs. La part consacrée à la CSG et à la CRDS, qui ne crée aucun droit, a diminué. La part qui finance des droits, dont la retraite de base, a augmenté. Le taux global payé par un commerçant ou un prestataire BIC, lui, n’a pas bougé.
Conséquence mécanique : pour un même chiffre d’affaires, un commerçant verse davantage à sa retraite de base en 2026 qu’en 2025, donc il atteint plus vite le seuil de 1 803 €. Pour les libéraux, la hausse du taux global à 25,6 % joue dans le même sens, mais la nouvelle répartition et le nouveau Smic se compensent presque.
| Activité | 4 trimestres en 2025 | 4 trimestres en 2026 | Écart |
|---|---|---|---|
| Vente de marchandises | 24 579 € | 24 115 € | – 464 € |
| Prestations de services BIC | 14 256 € | 13 992 € | – 264 € |
| Libéral non réglementé | 10 800 € | 10 850 € | + 50 € |
| Libéral affilié à la Cipav | 10 776 € | 11 168 € | + 392 € |
2025 : seuils diffusés pour l’année, sur la base d’un Smic horaire de 11,88 €. 2026 : calcul du 24 septembre 2026 sur les taux officiels.
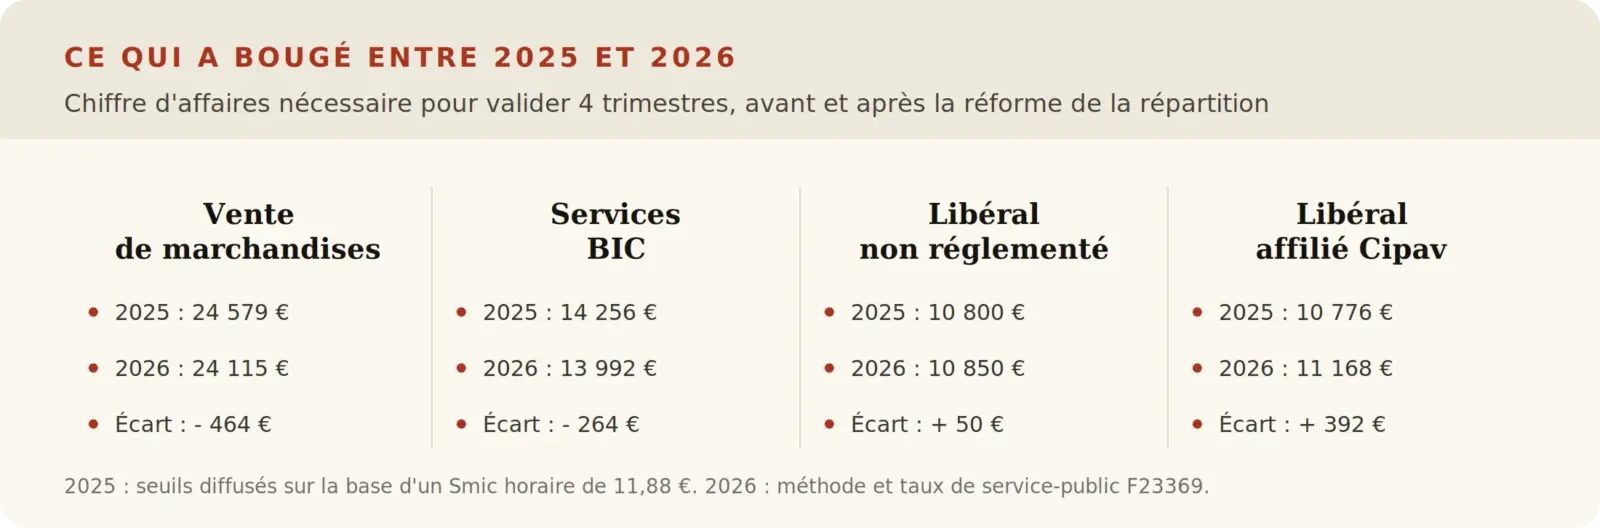
Le piège concerne surtout ceux qui visent le palier au plus juste. Un libéral de la Cipav qui s’était fixé 10 800 € comme objectif, sur la foi d’un tableau de l’an dernier, validera trois trimestres au lieu de quatre en 2026. À l’inverse, un prestataire BIC qui encaisse 14 000 € est tranquille, alors qu’il aurait manqué de 256 € l’an passé.
Deux autres effets de bord méritent d’être connus. Le calcul par l’abattement fiscal, que l’on trouve encore sur de nombreux sites, donne 24 869 € pour une activité de vente : un seuil surévalué de plus de 750 €. Et les montants publiés « pour 2026 » en début d’année reposaient parfois sur le Smic de 2025, faute d’avoir attendu le décret de décembre.
Refaire le calcul officiel en quatre étapes
La méthode décrite par l’administration se refait avec une calculatrice. Prenons l’exemple officiel d’un prestataire de services BIC qui encaisse 12 100 € sur l’année 2026.
- Les cotisations versées. On applique le taux global de l’activité au chiffre d’affaires : 12 100 x 21,2 % = 2 565 €.
- La part qui va à la retraite de base. On multiplie par le taux de répartition 2026 : 2 565 x 43,45 % = 1 115 €. Ce taux est de 43,45 % pour la vente et les services BIC, 46,40 % pour les libéraux non réglementés.
- Le revenu cotisé. On divise par le taux de cotisation de la retraite de base, 17,87 % en 2026 : 1 115 / 17,87 % = 6 237 €.
- Les trimestres. On divise par 1 803 € : 6 237 / 1 803 = 3,46. On arrondit à l’entier inférieur, soit trois trimestres.
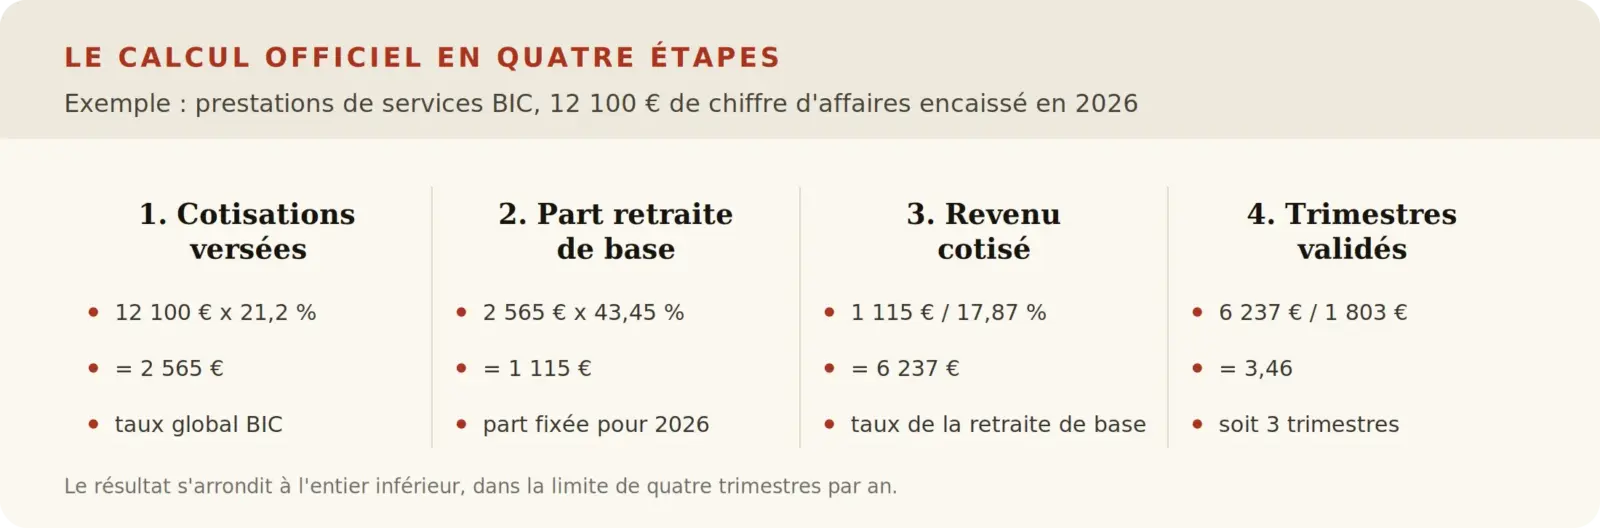
Le même chiffre d’affaires donne des résultats très différents selon l’activité. Avec 12 100 € encaissés en 2026, un commerçant valide deux trimestres (ratio de 2,01, juste au-dessus du palier). Un libéral non réglementé en valide quatre, avec de la marge : son ratio atteint 4,46.
Pour aller vite, retenez un coefficient par activité. Le revenu cotisé vaut environ 29,9 % du chiffre d’affaires en vente, 51,5 % en services BIC et 66,5 % en libéral non réglementé. Multipliez votre chiffre d’affaires par ce coefficient, divisez par 1 803 : vous avez votre nombre de trimestres.
Et si vous exercez deux activités ?
C’est fréquent : un artisan qui vend aussi des fournitures, un formateur qui revend des supports. Chaque part du chiffre d’affaires cotise à son propre taux, et les cotisations de retraite de base s’additionnent avant la division finale. Le revenu cotisé de l’année est donc la somme des deux.
Exemple chiffré : 8 000 € de ventes et 4 000 € de prestations de services BIC encaissés en 2026. Côté vente, 8 000 x 29,9 % donne environ 2 393 € de revenu cotisé ; côté services, 4 000 x 51,5 % en donne environ 2 062 €. Total : 4 455 €, soit un ratio de 2,47 et deux trimestres validés. Avec les 12 000 € en services uniquement, la même personne en aurait validé trois.
Le mélange des activités fait donc baisser le rendement « retraite » de chaque euro encaissé dès que la part de vente augmente. Ce n’est pas une raison pour changer d’activité, mais c’est une raison de ne pas se fier au barème d’une seule ligne du tableau.
Le chiffre d’affaires retenu est celui que vous déclarez à l’Urssaf, c’est-à-dire l’argent effectivement encaissé sur la période. Une facture émise en décembre et payée en janvier compte pour l’année suivante. D’où l’intérêt d’un livre des recettes tenu à la date d’encaissement : c’est lui qui vous dit, dès novembre, si le palier est atteint.
Simuler vos trimestres 2026
Le simulateur ci-dessous reprend exactement les quatre étapes précédentes. Saisissez votre activité et le chiffre d’affaires que vous pensez encaisser sur l’année civile.
Retraite de base, micro-entrepreneur à jour de ses cotisations, année civile 2026.
revenu cotisé estimé : 6 237 €. Il manque 1 892 € de chiffre d’affaires pour le trimestre suivant.
Hypothèses au 24 septembre 2026 : taux globaux 12,3 %, 21,2 % et 25,6 % ; part retraite de base 43,45 % (vente, BIC) et 46,40 % (libéral) ; taux de retraite de base 17,87 % ; 1 803 € par trimestre (150 Smic au 1er janvier). Cipav : paliers de 2 792 € publiés par service-public. Cotisations supposées entièrement payées.
Le résultat suppose que toutes les cotisations de l’année sont payées. Si vous déclarez chaque trimestre, gardez en tête que la dernière échéance de l’année tombe fin janvier suivant : c’est ce paiement qui boucle votre compte, comme l’explique notre page sur la déclaration mensuelle ou trimestrielle.
Le simulateur ne tient pas compte de l’Acre. Pendant la période d’exonération, les cotisations sont réduites ; l’effet sur le relevé de carrière dépend du traitement appliqué par votre caisse, et c’est auprès d’elle qu’il faut le vérifier. Les conditions de l’aide elle-même sont détaillées dans notre fiche sur la demande d’Acre.
Cipav ou Assurance retraite : qui tient votre compte ?
L’organisme qui gère votre retraite dépend de l’activité, pas du régime fiscal. Deux cas seulement.
La grande majorité des micro-entrepreneurs (commerçants, artisans, prestataires BIC, libéraux non réglementés) relève de la Sécurité sociale des indépendants pour la protection sociale. Leur retraite de base est gérée par l’Assurance retraite, la même caisse que les salariés du privé. Le calcul de la pension suit d’ailleurs la même formule que celle d’un salarié.
Les libéraux réglementés listés par décret relèvent de la Cipav. La liste est courte :
- architectes, architectes d’intérieur, économistes de la construction, maîtres d’œuvre, géomètres experts ;
- ingénieurs conseils ;
- moniteurs de ski, guides de haute montagne, accompagnateurs de moyenne montagne ;
- ostéopathes, psychologues, psychothérapeutes, ergothérapeutes, diététiciens, chiropracteurs, psychomotriciens ;
- artistes non affiliés à la Maison des artistes ;
- experts en automobile, experts devant les tribunaux, mandataires judiciaires à la protection des majeurs ;
- guides-conférenciers.
L’affiliation est automatique après l’immatriculation. Si votre métier figure dans cette liste, c’est le barème Cipav qui s’applique à vos trimestres (2 792 € par palier en 2026) et c’est elle qui gère votre retraite complémentaire, avec 30,70 % du total de vos cotisations qui y sont affectés.
Un doute sur votre rattachement ? Il figure sur votre attestation d’affiliation et dans votre espace en ligne Urssaf. Mieux vaut le vérifier une fois : les deux barèmes ne donnent pas les mêmes paliers.
Ce qui fait perdre un trimestre sans bruit
Aucune lettre ne vous préviendra qu’une année est incomplète. Les pertes se découvrent le jour où l’on consulte son relevé, parfois dix ans plus tard. Cinq causes reviennent.
Les cotisations impayées. La fiche officielle le répète à chaque exemple : le calcul vaut pour un micro-entrepreneur « à jour dans le paiement de ses cotisations ». Une déclaration sans paiement ne valide rien, et les majorations de retard ne rachètent pas le trimestre.
Le chiffre d’affaires sous le premier palier. Un commerçant qui encaisse 5 900 € en 2026 n’aura aucun trimestre, alors qu’il aura cotisé environ 726 €. Ces cotisations ne sont pas perdues pour autant : elles entrent dans le calcul du revenu moyen et alimentent la complémentaire. Mais la durée d’assurance, elle, n’avance pas.
L’année de création ou de fermeture. Le seuil de 1 803 € ne se proratise pas. Une activité lancée en octobre doit atteindre le même montant qu’une activité ouverte en janvier pour valider un trimestre. Symétriquement, une cessation d’activité en cours d’année laisse un compte partiel si le chiffre d’affaires encaissé est faible.
Le mauvais mois d’encaissement. Un gros règlement repoussé de décembre à janvier peut faire passer une année de quatre à trois trimestres, et gonfler la suivante au-delà du maximum utile. Quand le palier est proche, le calendrier des encaissements compte autant que leur montant.
Le versement libératoire mal compris. Il s’ajoute aux cotisations sur la même échéance, mais c’est de l’impôt : il ne crée aucun droit à la retraite. Il ne faut pas l’inclure dans le calcul des cotisations versées. Notre page sur le versement libératoire détaille ce qu’il remplace.
Salarié, chômeur et micro-entrepreneur la même année
La règle des quatre trimestres par an vaut tous régimes confondus. Un micro-entrepreneur qui est aussi salarié ne peut donc pas en empiler huit.
Côté salarié, le seuil est le même : 150 heures de Smic, soit 1 803 € de salaire brut soumis à cotisations par trimestre en 2026. Un emploi à mi-temps payé au Smic dépasse à lui seul les 7 212 € annuels qui valent quatre trimestres. Dans ce cas, la micro-entreprise n’apporte aucune durée d’assurance supplémentaire.
Elle n’est pas inutile pour autant. Les revenus des deux activités sont retenus ensemble pour calculer le revenu moyen des 25 meilleures années, dans la limite du plafond annuel de la sécurité sociale (48 060 € en 2026). Et chaque euro de cotisation micro alimente la retraite complémentaire des indépendants.
Les périodes de chômage indemnisé valident elles aussi des trimestres, dits assimilés : un trimestre par période de 50 jours indemnisés. Là encore, le total de l’année reste plafonné à quatre.
Le cas utile à connaître : une personne à temps très partiel, ou indemnisée une partie de l’année seulement, peut compléter avec la micro-entreprise. Deux trimestres salariés, un trimestre assimilé et un trimestre micro font bien quatre.
Combien de trimestres pour le taux plein, selon votre année de naissance
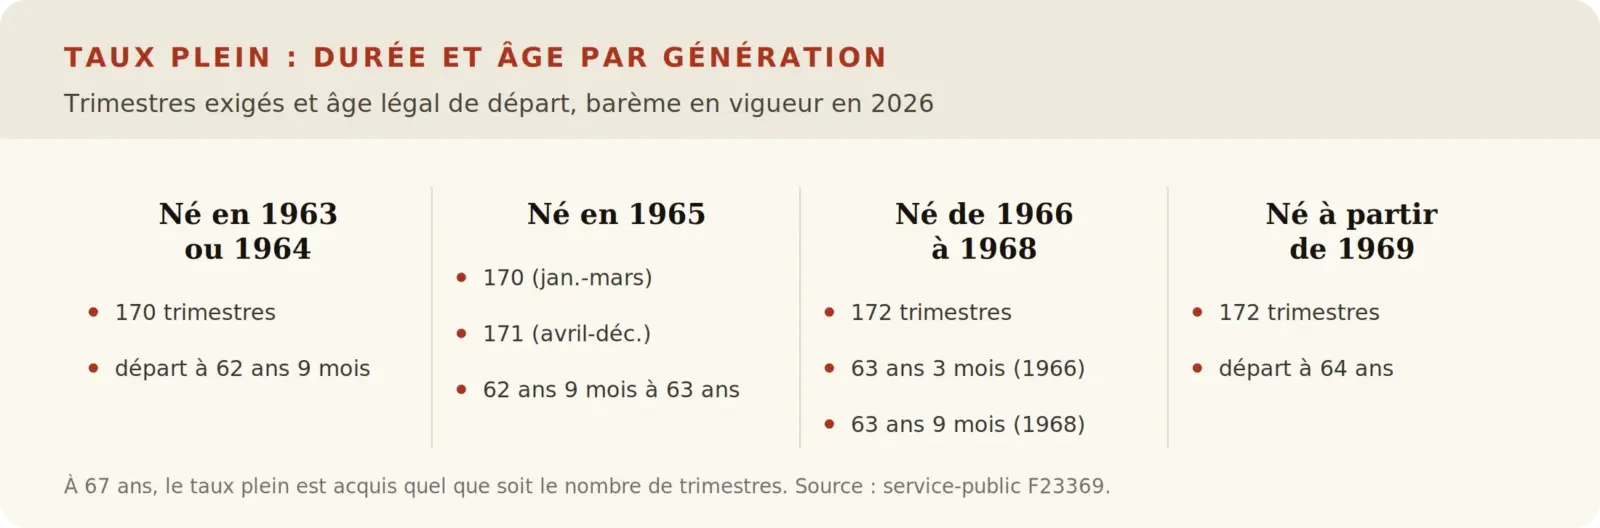
Valider des trimestres n’a de sens que rapporté à la durée d’assurance exigée pour une retraite à taux plein. Le barème en vigueur en 2026, tel qu’il figure sur la fiche officielle, intègre la suspension de la hausse de l’âge et de la durée pour les générations nées entre 1963 et le premier trimestre 1965.
| Année de naissance | Trimestres exigés | Âge légal de départ |
|---|---|---|
| 1963 et 1964 | 170 | 62 ans et 9 mois |
| Du 1er janvier au 31 mars 1965 | 170 | 62 ans et 9 mois |
| Du 1er avril au 31 décembre 1965 | 171 | 63 ans |
| 1966 | 172 | 63 ans et 3 mois |
| 1967 | 172 | 63 ans et 6 mois |
| 1968 | 172 | 63 ans et 9 mois |
| À partir de 1969 | 172 | 64 ans |
Source : fiche F23369 de service-public, vérifiée le 1er avril 2026. À 67 ans, le taux plein est acquis quel que soit le nombre de trimestres.
Sans tous vos trimestres, la pension est minorée. Le calcul de la retraite de base d’un micro-entrepreneur suit la même formule que celle d’un salarié du privé : 50 % du revenu annuel moyen des 25 meilleures années, ce revenu moyen étant plafonné à 48 060 € en 2026, puis proratisé selon la durée validée.
Faites le compte à l’envers. Pour une personne née en 1985 qui a commencé à cotiser à 22 ans, 172 trimestres mènent à 65 ans. Chaque année à deux trimestres au lieu de quatre repousse d’une demi-année le moment où la décote disparaît.
La retraite complémentaire se compte en points, pas en trimestres
La complémentaire obéit à une autre logique. Elle ne connaît ni palier ni plafond de quatre : chaque euro versé achète des points.
Pour un commerçant ou un prestataire BIC, 19,75 % du total des cotisations versées en 2026 vont à la complémentaire. On divise ce montant par la valeur d’achat du point, fixée à 21,726 € en 2026. L’exemple officiel à 12 100 € de chiffre d’affaires donne 13 points pour une activité de vente et 23 points pour une activité de services.
Les meublés de tourisme classés affectent 18,60 % de leurs cotisations à la complémentaire, les libéraux de la Cipav 30,70 %. Au moment du départ, le nombre de points acquis est multiplié par la valeur de service du point de l’année.
Un chiffre d’affaires sous le premier palier ne valide donc aucun trimestre, mais il rapporte quand même quelques points. C’est maigre ; ce n’est pas nul.
Vérifier son relevé et corriger une année manquante
Le relevé de situation individuelle, consultable sur le portail commun des régimes de retraite (info-retraite.fr), récapitule vos trimestres par année et par caisse. Une année d’activité micro n’y apparaît pas immédiatement : le temps que les déclarations et paiements soient transmis, comptez plusieurs mois.
La vérification tient en trois contrôles.
- Chaque année d’activité est présente, avec la bonne caisse (Assurance retraite ou Cipav).
- Le nombre de trimestres correspond au chiffre d’affaires encaissé : reprenez le tableau des seuils de l’année concernée, ou refaites le calcul en quatre étapes.
- Les années mixtes sont cohérentes : salariat et micro sur la même année ne dépassent pas quatre trimestres, et le cumul est bien pris en compte.
En cas d’écart, la demande de régularisation se fait auprès de la caisse de retraite, avec les pièces qui prouvent à la fois la déclaration et le paiement : attestations de l’Urssaf, relevés de déclaration, et votre livre des recettes. Conservez-les sans limite de durée. Ce sont elles, et non la mémoire de l’administration, qui font foi quand une année manque trente ans plus tard.
Pensez aussi aux autres échéances fiscales, qui n’ont rien à voir avec la retraite mais tombent au même moment de l’année : la cotisation foncière des entreprises en décembre, par exemple, ne crée aucun droit.
Quel chiffre d’affaires pour valider 4 trimestres en 2026 ?
Il faut encaisser 24 115 € en vente de marchandises, 13 992 € en prestations de services BIC, 10 850 € en profession libérale non réglementée et 11 168 € en libéral affilié à la Cipav. Ces montants supposent que toutes les cotisations de l’année ont été payées. Au-delà, le chiffre d’affaires supplémentaire améliore le montant de la pension, pas la durée.
Un auto-entrepreneur sans chiffre d’affaires valide-t-il des trimestres ?
Non. Le régime micro-social ne prévoit aucune cotisation minimale : sans chiffre d’affaires, rien n’est payé et rien n’est validé. C’est une différence nette avec le salariat ou avec les indépendants au régime réel, qui paient des cotisations minimales. Une année blanche est une année perdue pour la durée d’assurance.
Les trimestres sont-ils validés trimestre par trimestre ?
Non, la validation se fait sur l’année civile entière. Le revenu cotisé de l’année est divisé par 1 803 €, et le résultat, arrondi à l’entier inférieur, donne le nombre de trimestres, avec un maximum de quatre. Un chiffre d’affaires encaissé en une seule fois en fin d’année valide donc autant qu’un chiffre d’affaires régulier.
Pourquoi les seuils ont-ils changé en 2026 ?
Deux raisons : le Smic horaire de référence est passé de 11,88 € à 12,02 €, et la répartition interne des cotisations a été revue au 1er janvier 2026 pour donner plus de poids aux cotisations qui ouvrent des droits. Les commerçants et prestataires BIC ont besoin d’un peu moins de chiffre d’affaires, les libéraux d’un peu plus.
Peut-on racheter des trimestres manquants en micro-entreprise ?
Le rachat de trimestres existe pour certaines années d’études ou années incomplètes, sous conditions et à un coût élevé, calculé selon l’âge et les revenus. Il se demande auprès de la caisse de retraite, qui fournit un devis. Avant d’y penser, vérifiez d’abord que vos trimestres ont été correctement reportés sur le relevé : une année oubliée se régularise gratuitement.
Le versement libératoire compte-t-il pour la retraite ?
Non. Le versement libératoire est un paiement anticipé de l’impôt sur le revenu, prélevé en même temps que les cotisations mais sans lien avec elles. Seules les cotisations sociales, et plus précisément leur part affectée à la retraite de base, servent au calcul des trimestres.
Repérez votre ligne dans le tableau des seuils 2026 et notez le montant du palier suivant. Suivez votre chiffre d’affaires encaissé au fil des mois et, dès novembre, vérifiez s’il reste un palier à portée. Enfin, consultez votre relevé de carrière une fois par an pour vérifier que l’année écoulée y figure bien.
Service-public.gouv.fr, « Régime de retraite du micro-entrepreneur » (fiche vérifiée le 1er avril 2026) : taux globaux, parts de retraite de base, taux de 17,87 %, montant de 150 Smic au 1er janvier, barème Cipav, durées d’assurance et âges légaux, consultée le 24 septembre 2026. Smic au 1er janvier 2026 : décret n° 2025-1228 du 17 décembre 2025.