Oui, le RSA se cumule avec une micro-entreprise, et c’est même l’un des chemins les plus fréquents pour démarrer une activité sans revenu garanti. Le principe est simple : chaque euro de chiffre d’affaires, une fois l’abattement forfaitaire appliqué, vient en déduction de l’allocation. Tout l’enjeu est donc de savoir ce que la Caf retient, à quel moment, et jusqu’où l’activité peut grandir avant que le RSA ne s’éteigne.
Peut-on toucher le RSA en micro-entreprise ?
Le statut ne ferme aucune porte. Un micro-entrepreneur demande le RSA comme n’importe qui, à condition de remplir les critères communs à tous les demandeurs :
- avoir 25 ans ou plus, sauf grossesse ou enfant à charge ;
- résider en France de manière stable et effective ;
- pour les étrangers hors Union européenne, détenir depuis au moins cinq ans un titre de séjour autorisant à travailler, ou une carte de résident ;
- ne pas être étudiant, en congé parental, sabbatique, sans solde ou en disponibilité ;
- disposer de ressources inférieures au montant forfaitaire du foyer.
Pour les travailleurs non salariés, le Code de l’action sociale et des familles prévoit des règles propres (articles R262-18 à R262-25), notamment sur le mode de calcul des ressources. Les indépendants au régime réel sont évalués sur leur bénéfice de l’année. Le micro-entrepreneur, lui, bénéficie d’un traitement plus simple et plus réactif : son chiffre d’affaires trimestriel, abattu forfaitairement, est pris en compte à chaque déclaration.
Le RSA reste attaché au foyer, pas à la personne. Si vous vivez en couple, les revenus du conjoint comptent autant que votre chiffre d’affaires, et le montant forfaitaire est celui d’un couple.
Personne seule : 651,69 € par mois. Couple sans enfant : 977,54 €. Couple avec un enfant : 1 173,05 €, avec deux enfants : 1 368,55 €, puis 260,68 € par enfant supplémentaire. Parent isolé avec un enfant : 1 115,80 €. Ces montants sont revalorisés chaque 1er avril.
Ce que la Caf retient de votre chiffre d’affaires
La Caf ne prend pas votre chiffre d’affaires brut. Elle applique le même abattement forfaitaire que l’administration fiscale pour le régime micro, censé représenter vos frais professionnels :
| Nature de l’activité | Abattement | Part retenue comme ressource | Pour 3 000 € encaissés dans le trimestre |
|---|---|---|---|
| Vente de marchandises, hébergement (BIC) | 71 % | 29 % | 870 €, soit 290 € par mois |
| Prestations de services commerciales et artisanales (BIC) | 50 % | 50 % | 1 500 €, soit 500 € par mois |
| Professions libérales (BNC) | 34 % | 66 % | 1 980 €, soit 660 € par mois |
Trois précisions changent souvent le résultat. D’abord, c’est le chiffre d’affaires encaissé qui compte, celui que vous déclarez à l’Urssaf et que vous inscrivez dans votre livre des recettes, pas celui que vous avez facturé. Ensuite, les cotisations sociales que vous payez ne viennent pas en déduction : un vendeur qui encaisse 3 000 € paie 369 € de cotisations à 12,3 %, mais la Caf retient tout de même 870 €. Enfin, vos frais réels n’ont aucune importance. Que vos achats de marchandises représentent 40 % ou 80 % de vos ventes, l’abattement reste de 71 %.
Si vous exercez deux activités relevant de catégories différentes, chaque part du chiffre d’affaires reçoit son propre abattement. Déclarez-les séparément, comme vous le faites déjà à l’Urssaf.
Calculer son RSA : la formule et trois exemples
Le calcul tient en une ligne :
RSA = montant forfaitaire du foyer − ressources mensuelles moyennes − forfait logement éventuel.
Le forfait logement s’ajoute aux ressources si vous percevez une aide au logement, si vous êtes propriétaire sans charge de remboursement, ou si vous êtes hébergé gratuitement. Il vaut 78,20 € pour une personne, 156,41 € pour deux et 193,55 € à partir de trois. Le RSA n’est pas versé quand le résultat est inférieur à 6 €.
Prenons une personne seule, locataire et bénéficiaire d’une aide au logement, qui encaisse 3 000 € dans le trimestre, soit 1 000 € par mois. Selon son activité :
| Activité | Ressources retenues par mois | Calcul | RSA mensuel | Cotisations Urssaf par mois |
|---|---|---|---|---|
| Vente de marchandises | 290 € | 651,69 − 290 − 78,20 | 283,49 € | 123 € (12,3 %) |
| Services artisanaux ou commerciaux | 500 € | 651,69 − 500 − 78,20 | 73,49 € | 212 € (21,2 %) |
| Profession libérale | 660 € | 651,69 − 660 − 78,20 | 0 € | 256 € (25,6 %) |
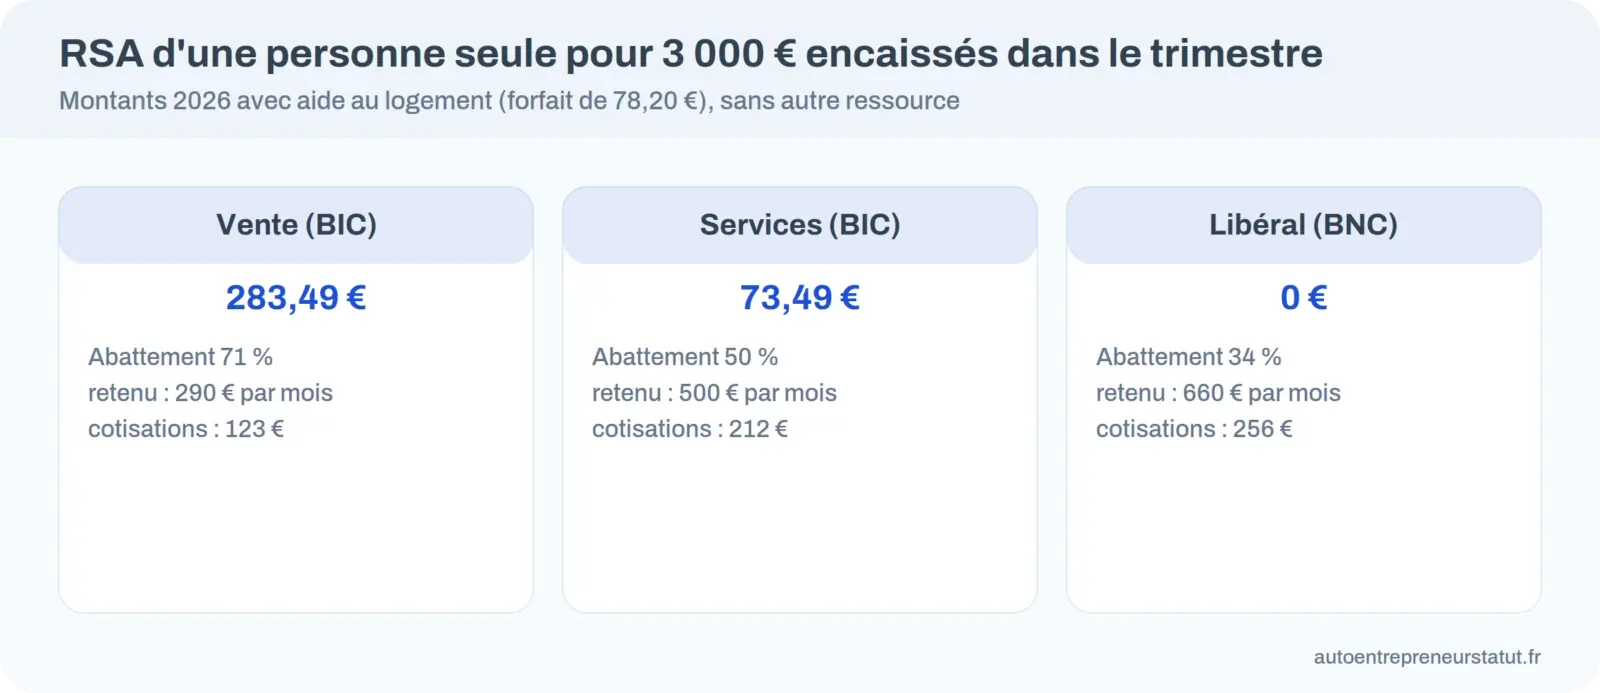
Le cas du libéral montre la limite du dispositif : à chiffre d’affaires égal, il perd tout RSA alors que le vendeur garde près de 300 €. La logique est celle de l’abattement, qui suppose des frais beaucoup plus élevés dans le commerce. Dans le cas du libéral, la prime d’activité prend généralement le relais.
Jusqu’à quel chiffre d’affaires garde-t-on le RSA ?
En retournant la formule, on obtient le chiffre d’affaires mensuel au-delà duquel le RSA tombe à zéro, pour un foyer sans autre ressource. Ce tableau ne figure nulle part dans les simulateurs, qui raisonnent toujours à partir d’un chiffre d’affaires donné.
| Foyer (2026) | Vente (BIC) | Services (BIC) | Libéral (BNC) |
|---|---|---|---|
| Personne seule, avec forfait logement | 1 978 € | 1 147 € | 869 € |
| Personne seule, sans forfait logement | 2 247 € | 1 303 € | 987 € |
| Couple sans enfant, avec forfait logement | 2 831 € | 1 642 € | 1 244 € |
| Couple sans enfant, sans forfait logement | 3 371 € | 1 955 € | 1 481 € |
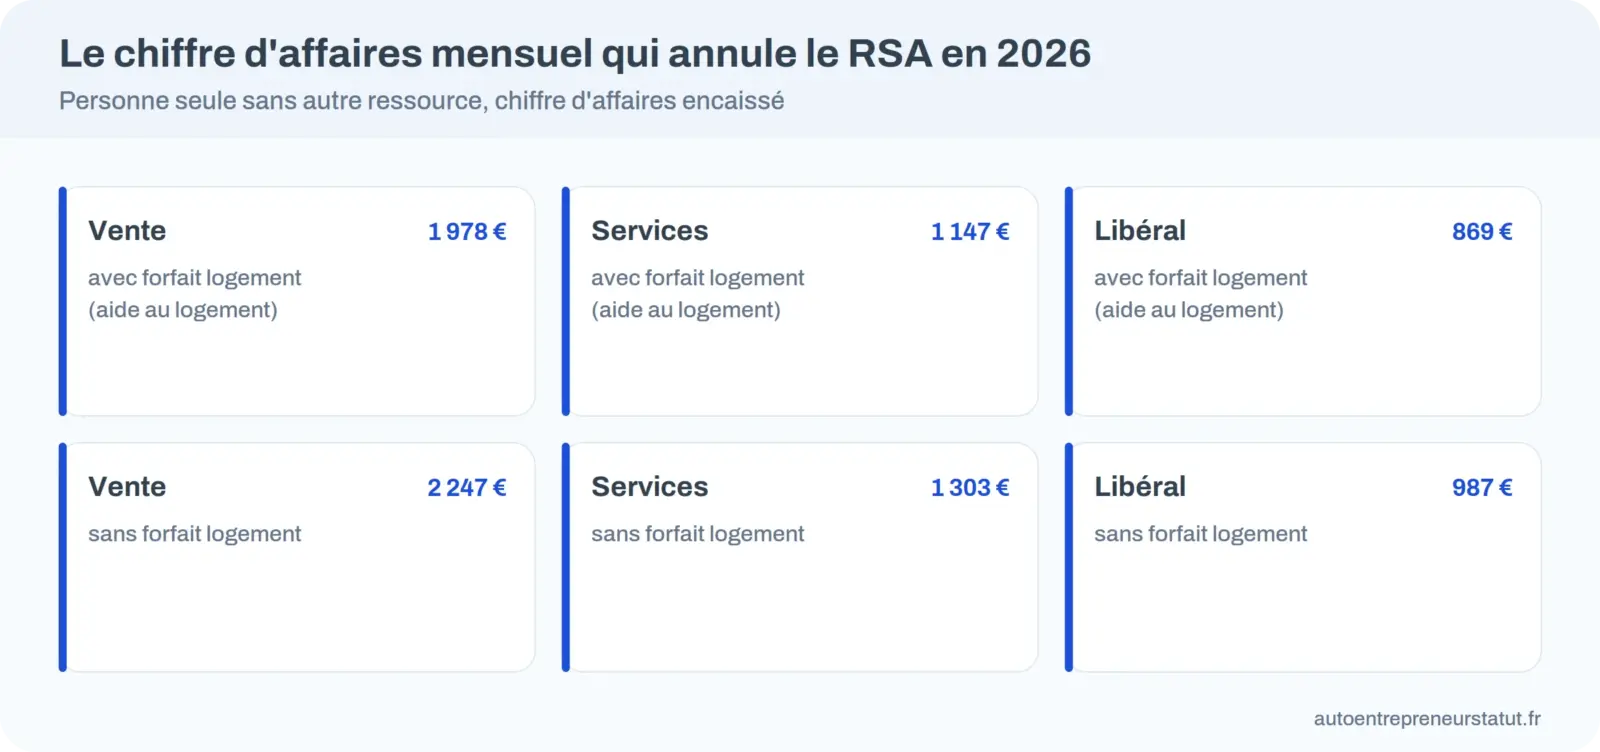
Ces seuils sont très loin des plafonds du régime micro en 2026, fixés à 203 100 € en vente et 83 600 € en services sur l’année. Le RSA s’arrête bien avant que la question du régime ne se pose. Il ne faut pas pour autant craindre le seuil : quand l’allocation s’arrête, c’est que l’activité rapporte davantage, et la prime d’activité peut encore compléter.
Une première année type, trimestre par trimestre
Le RSA ne tombe pas d’un coup : il recule à mesure que l’activité monte. Voici l’exemple d’une personne seule, bénéficiaire d’une aide au logement, qui lance une activité de services artisanaux et voit son chiffre d’affaires progresser au fil des trimestres.
| Trimestre | CA mensuel moyen | Ressources retenues (50 %) | RSA mensuel | Cotisations avec ACRE (15,9 %) |
|---|---|---|---|---|
| 1er | 400 € | 200 € | 373,49 € | 64 € |
| 2e | 700 € | 350 € | 223,49 € | 111 € |
| 3e | 1 000 € | 500 € | 73,49 € | 159 € |
| 4e | 1 300 € | 650 € | 0 € | 207 € |
Deux enseignements. D’abord, le revenu total progresse toujours : entre le premier et le troisième trimestre, le chiffre d’affaires gagne 600 € par mois quand le RSA en perd 300. Ensuite, le décalage joue dans les deux sens. La Caf calcule le droit sur des mois déjà écoulés : un très bon trimestre réduit le RSA des mois suivants, même si l’activité ralentit entre-temps. Mettez de côté une partie des encaissements d’un trimestre exceptionnel pour absorber ce contrecoup.
En couple, le raisonnement est le même, mais à l’échelle du foyer. Si votre conjoint perçoit un salaire de 900 € net social par mois, le foyer dispose déjà de ressources proches du montant forfaitaire d’un couple (977,54 €, moins 156,41 € de forfait logement le cas échéant) : le RSA sera faible ou nul dès les premiers encaissements, et c’est la prime d’activité qu’il faut regarder en priorité.
Déclarer à la Caf et à l’Urssaf sans se tromper
Le micro-entrepreneur au RSA tient deux calendriers qui ne se confondent pas.
| Urssaf | Caf | |
|---|---|---|
| Ce qu’on déclare | Chiffre d’affaires encaissé, par catégorie | Toutes les ressources du foyer, dont le chiffre d’affaires du trimestre |
| Rythme | Mensuel ou trimestriel, au choix | Trimestriel, à date fixe selon votre dossier |
| Échéances trimestrielles | 30 avril, 31 juillet, 31 octobre, 31 janvier | Indiquées dans votre espace Caf |
| Montant retenu | Chiffre d’affaires brut | Chiffre d’affaires, abattu par la Caf |
| En l’absence d’activité | Déclaration à 0 € obligatoire | Déclaration à 0 € de chiffre d’affaires |
À la Caf, déclarez le montant brut encaissé : c’est la caisse qui applique l’abattement. Déclarer un chiffre déjà abattu revient à le réduire deux fois et expose à un rappel. Pour le choix du rythme côté Urssaf, voyez notre fiche déclarer son chiffre d’affaires en mensuel ou en trimestriel.
Depuis le 1er mars 2025, la déclaration trimestrielle de ressources est préremplie avec les salaires et allocations du foyer, en montant net social, et le calcul porte sur les mois M-2 à M-4. Le chiffre d’affaires d’une micro-entreprise n’est pas un salaire : vérifiez à chaque fois qu’il figure bien dans la déclaration et complétez-la si besoin.
Pas d’encaissement ce trimestre ? Déclarez 0 € à l’Urssaf et 0 € de chiffre d’affaires à la Caf. Ne rien déclarer n’est pas équivalent : l’Urssaf applique des pénalités, et la Caf peut suspendre le versement faute de déclaration.
Prime d’activité, ACRE, versement libératoire
La prime d’activité
Elle s’adresse aux personnes qui travaillent avec des revenus modestes, salariés comme indépendants. Contrairement au RSA, elle exige une activité professionnelle et elle est conçue pour augmenter quand les revenus d’activité progressent, avant de décroître. Pour un micro-entrepreneur, elle prend souvent le relais quand le RSA s’éteint. La Caf examine les deux droits à partir de la même déclaration trimestrielle.
L’ACRE
Être bénéficiaire du RSA au moment de la création ouvre droit à l’ACRE, qui réduit les cotisations de 25 % pendant les premiers trimestres : 9,2 % au lieu de 12,3 % en vente, 15,9 % au lieu de 21,2 % en services. Elle n’est pas automatique. La demande se fait auprès de l’Urssaf dans les 60 jours qui suivent la création, avec la notification de RSA en justificatif. Notre guide de l’ACRE 2026 détaille la procédure. L’ACRE ne change pas le calcul du RSA, puisque la Caf ne tient pas compte des cotisations ; elle améliore en revanche ce qui vous reste en poche.
Le versement libératoire
Il permet de payer l’impôt sur le revenu en même temps que les cotisations, par un pourcentage du chiffre d’affaires (1 % en vente, 1,7 % en services, 2,2 % en libéral). Pour un foyer au RSA, souvent non imposable, il fait généralement payer un impôt qui n’aurait pas été dû. Faites le calcul avant de cocher la case, comme l’explique notre fiche sur le versement libératoire.
Les obligations depuis le 1er janvier 2025
La loi pour le plein emploi a changé l’accompagnement des allocataires. Depuis le 1er janvier 2025, les bénéficiaires du RSA sont inscrits automatiquement à France Travail, quel que soit l’organisme qui les accompagne ensuite. Ils signent un contrat d’engagement qui prévoit en principe 15 heures d’activité par semaine, adaptées selon la situation : formation, démarches, immersion, et pour un créateur, le développement de son entreprise.
Le cadre est plutôt favorable à l’auto-entrepreneur. Quand les ressources du foyer sont en moyenne inférieures à 500 € par mois, l’allocataire qui peut travailler doit rechercher un emploi, et la création de sa propre activité fait partie des démarches d’insertion reconnues. Développer sa micro-entreprise est donc une manière admise de remplir ses obligations. Encore faut-il le faire valoir : présentez votre projet, vos premiers devis et vos déclarations de chiffre d’affaires à votre référent.
En cas de manquement sans motif légitime, le département peut suspendre tout ou partie du RSA, puis le rétablir avec rappel lorsque l’allocataire se remet en règle.
Créer sa micro-entreprise quand on est au RSA
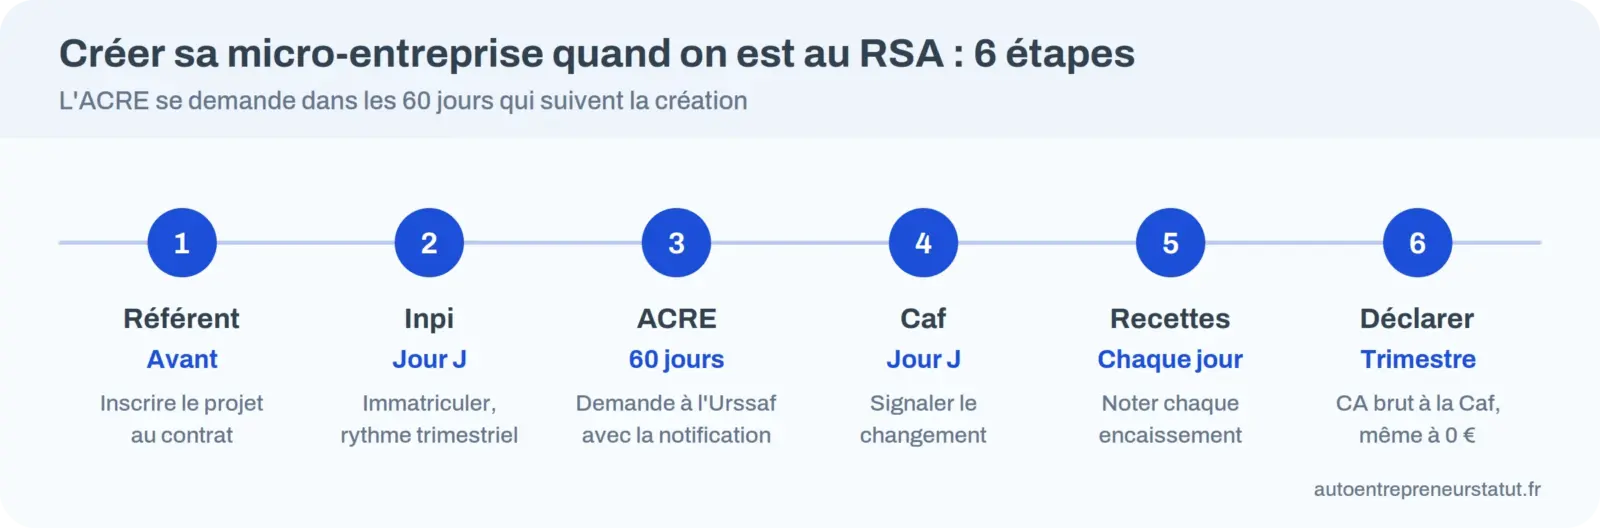
L’ordre des démarches compte, surtout pour ne pas perdre l’ACRE.
- Parlez du projet à votre référent RSA : il peut l’inscrire dans votre contrat d’engagement.
- Immatriculez l’entreprise sur le guichet unique de l’Inpi, en choisissant la déclaration trimestrielle.
- Demandez l’ACRE à l’Urssaf dans les 60 jours, avec votre notification de RSA.
- Signalez le changement de situation professionnelle à la Caf dès l’immatriculation.
- Ouvrez votre livre des recettes et notez chaque encaissement.
- Déclarez votre chiffre d’affaires à la Caf dès le premier trimestre, même s’il est nul.
Deux autres charges sont à anticiper, même si la Caf les ignore. La cotisation foncière des entreprises n’est pas due l’année de la création, et sa base est réduite de moitié l’année suivante ; une entreprise dont le chiffre d’affaires annuel ne dépasse pas 5 000 € est en outre exonérée de la cotisation minimum. Les détails sont dans notre fiche sur la CFE de l’auto-entrepreneur. Et si l’activité ne démarre pas, sachez que le régime prévoit une radiation automatique après 24 mois consécutifs sans chiffre d’affaires : mieux vaut décider vous-même de fermer ou de relancer.
Si vous étiez déjà micro-entrepreneur avant de demander le RSA, mentionnez l’activité sur le formulaire de demande (cerfa n° 15482 pour les non-salariés, ou la demande en ligne) et joignez vos déclarations Urssaf des trois derniers mois.
Les erreurs qui coûtent un trop-perçu
Un indu de RSA se rembourse, souvent par retenue sur les versements suivants. Les causes reviennent toujours :
- déclarer à la Caf le chiffre d’affaires après abattement, ou après cotisations ;
- oublier un trimestre ou laisser la case du chiffre d’affaires vide ;
- déclarer le facturé au lieu de l’encaissé, ou l’inverse d’un organisme à l’autre ;
- ne pas signaler une seconde activité ou les revenus du conjoint ;
- confondre les trimestres Caf et les trimestres Urssaf quand les dates de référence diffèrent.
La règle la plus sûre est de déclarer à la Caf exactement les montants déclarés à l’Urssaf pour les mêmes mois. Gardez une copie de chaque déclaration : en cas de contrôle, c’est la cohérence entre les deux qui est vérifiée. Si l’activité cesse, signalez-le aux deux organismes ; notre fiche sur la fermeture d’une micro-entreprise rappelle les délais.
À plus long terme, gardez en tête que les trimestres de retraite se valident sur le chiffre d’affaires : avec quelques centaines d’euros par mois, l’année peut n’en valider aucun. Les seuils sont dans notre article sur la validation des trimestres de retraite en micro.
Peut-on toucher le RSA en étant auto-entrepreneur sans chiffre d’affaires ?
Oui. Sans encaissement, vos ressources d’activité sont nulles et le RSA est calculé sur le montant forfaitaire, moins les autres ressources du foyer et l’éventuel forfait logement. Il faut tout de même déclarer 0 € chaque trimestre, à la Caf comme à l’Urssaf.
Comment déclarer son chiffre d’affaires à la Caf ?
Dans la déclaration trimestrielle de ressources, en indiquant le chiffre d’affaires brut encaissé sur chacun des trois mois, par type d’activité. La Caf applique elle-même l’abattement de 71 %, 50 % ou 34 %.
Combien peut-on gagner en auto-entrepreneur sans perdre le RSA ?
Pour une personne seule avec aide au logement, le RSA s’annule vers 1 978 € de chiffre d’affaires mensuel en vente, 1 147 € en services et 869 € en libéral, en 2026. En dessous, il diminue progressivement.
Les cotisations Urssaf sont-elles déduites pour le RSA ?
Non. La Caf applique uniquement l’abattement forfaitaire du régime micro. Les cotisations et vos frais réels ne sont pas déduits en plus.
Un bénéficiaire du RSA a-t-il droit à l’ACRE ?
Oui, s’il en fait la demande à l’Urssaf dans les 60 jours suivant la création, avec sa notification de RSA. Les cotisations baissent alors de 25 % pendant les premiers trimestres.
Faut-il s’inscrire à France Travail quand on est au RSA et auto-entrepreneur ?
L’inscription est automatique depuis le 1er janvier 2025. Votre activité peut compter dans les 15 heures hebdomadaires prévues par le contrat d’engagement.
Ce trimestre, reprenez vos trois derniers mois d’encaissements, appliquez la part retenue de votre activité et faites le calcul du tableau : vous saurez combien de RSA attendre et à partir de quel chiffre d’affaires mensuel préparer la bascule vers la prime d’activité.
Service-public.fr, RSA : demandeur de 25 ans et plus, montants et ressources prises en compte, vérifié le 1er avril 2026, consulté le 2 octobre 2026.