La CFE ne se paie pas la première année, et jamais en dessous de 5 000 € de chiffre d’affaires. Au-delà, elle repose sur une base minimum fixée par votre commune, comprise entre 250 € et quelques milliers d’euros selon votre chiffre d’affaires d’il y a deux ans. L’avis n’arrive pas par courrier : il faut aller le chercher dans son espace professionnel avant le 15 décembre.
C’est la seule taxe que le micro-entrepreneur découvre sans l’avoir vue venir. Pas de prélèvement automatique, pas de courrier papier depuis des années, et un montant qui ne dépend ni de votre bénéfice ni de votre chiffre d’affaires de l’année en cours, mais de celui d’il y a deux ans.
Résultat : une première échéance qui tombe en décembre de la deuxième année, pour une activité qui tournait peut-être au ralenti.
Devez-vous payer la CFE cette année ?
Trois questions suffisent à trancher : votre année de création, votre chiffre d’affaires de référence, et votre activité.
La CFE due en 2026 se calcule sur le chiffre d’affaires de 2024, l’année dite de référence.
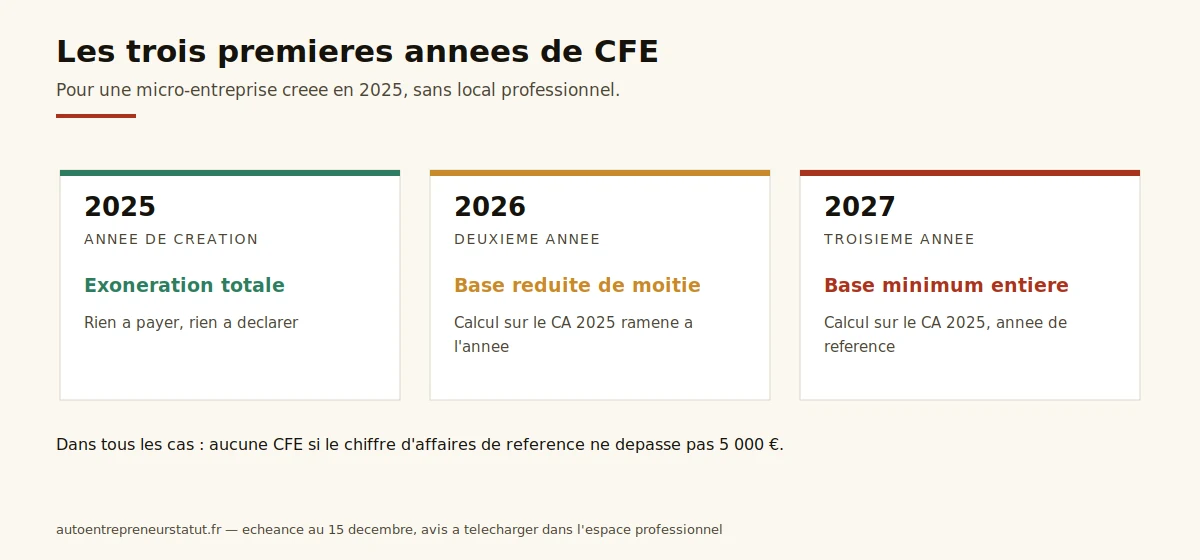
Deuxième année d’activité : la base d’imposition est divisée par deux.
Le montant final dépend du taux voté par votre commune, qui varie fortement d’une ville à l’autre. Seul l’avis disponible dans votre espace professionnel fait foi.
Comment se calcule la base minimum ?
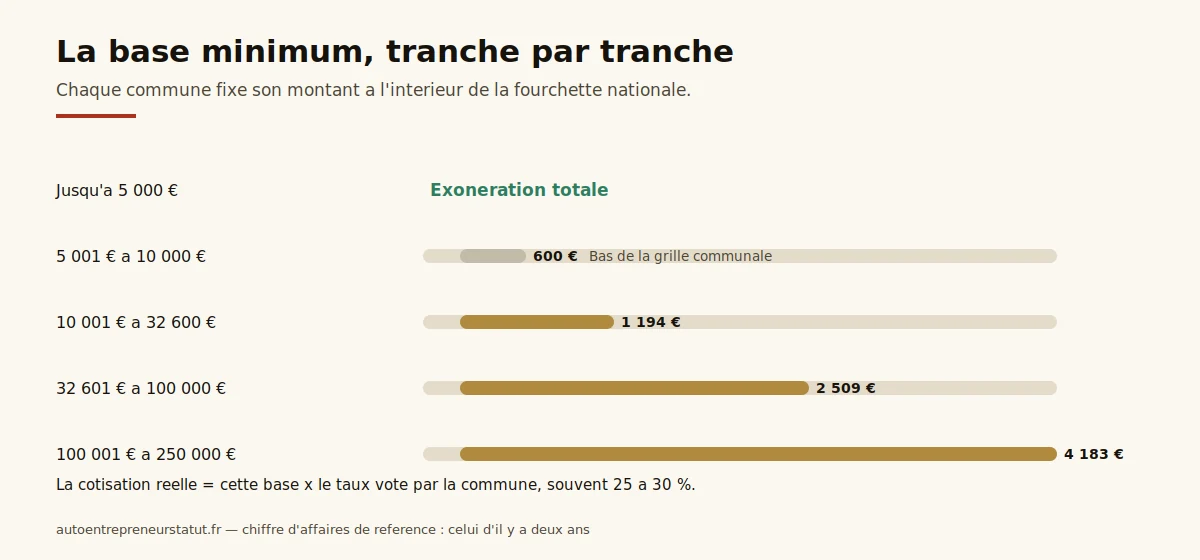
La CFE d'un micro-entrepreneur repose presque toujours sur la base minimum : sans local professionnel, il n'y a pas de valeur locative à taxer. Cette base est fixée par la commune, à l'intérieur d'une fourchette nationale qui dépend du chiffre d'affaires.
| Chiffre d'affaires de référence (hors taxes) | Fourchette de base minimum |
|---|---|
| Jusqu'à 5 000 € | Exonération totale |
| De 5 001 € à 10 000 € | Base la plus basse de la grille communale |
| De 10 001 € à 32 600 € | 250 € à 1 194 € |
| De 32 601 € à 100 000 € | 250 € à 2 509 € |
| De 100 001 € à 250 000 € | 250 € à 4 183 € |
Attention à ne pas confondre la base et la cotisation : le montant à payer est cette base multipliée par le taux voté par la commune. Deux micro-entrepreneurs au même chiffre d'affaires, l'un à Paris et l'autre dans une commune rurale, peuvent payer du simple au triple.
Le domicile déclaré comme siège d'activité sert d'adresse d'imposition. C'est donc la commune de votre domicile qui fixe votre base minimum, même si vous travaillez chez vos clients ou en ligne. Un déménagement change la commune d'imposition, et parfois le montant du tout au tout.
Pourquoi deux voisins ne paient pas la meme chose
Deux micro-entrepreneurs au meme chiffre d'affaires, installes dans deux communes voisines, peuvent recevoir des avis tres differents. La raison tient a deux leviers locaux : le montant de base minimum choisi par la commune dans sa fourchette, et le taux d'imposition qu'elle vote chaque annee. Une intercommunalite peut en outre ajouter sa propre part.
Ce mecanisme explique aussi les hausses sans changement d'activite : une deliberation municipale sur la base minimum suffit a faire bouger la note, meme si votre chiffre d'affaires n'a pas varie d'un euro. C'est l'une des rares impositions professionnelles ou la geographie pese plus que l'activite elle-meme.
Pour ceux qui hesitent sur l'adresse de leur siege, le sujet merite un coup d'oeil avant de declarer : domicilier son activite dans une commune plutot qu'une autre peut representer quelques centaines d'euros par an, a condition bien sur que l'adresse corresponde a une realite.
Pourquoi votre CFE dépend de l'année N-2
La règle déroute tout le monde : la CFE due au titre de 2026 se calcule sur le chiffre d'affaires de 2024. Trois conséquences pratiques en découlent.
- Une année blanche coûte quand même. Un micro-entrepreneur qui n'a presque rien encaissé en 2026 paie sur la base de son activité de 2024, qui était peut-être bonne.
- Une première bonne année se paie deux ans plus tard. Le décalage surprend ceux qui ont démarré fort puis ralenti.
- Une cessation ne dispense pas de la dernière échéance. Tant que l'activité était ouverte au 1er janvier de l'année d'imposition, la CFE reste due.
Pour une activité créée en 2025, le calcul de 2026 se fait sur le chiffre d'affaires de 2025 ramené à l'année entière, et la base est réduite de moitié : c'est la deuxième faveur accordée aux jeunes entreprises, après l'exonération complète de l'année de création.
À quel montant s'attendre concrètement ?
La question revient toujours, et la réponse honnête est : cela dépend de votre commune. Mais on peut donner des ordres de grandeur, en partant de la base minimum et d'un taux communal moyen.
| Chiffre d'affaires de référence | Base minimum courante | CFE à prévoir |
|---|---|---|
| 8 000 € | 250 € à 500 € | 70 € à 150 € |
| 25 000 € | 400 € à 900 € | 110 € à 270 € |
| 60 000 € | 600 € à 1 800 € | 170 € à 540 € |
| 120 000 € | 900 € à 3 000 € | 250 € à 900 € |
Ces fourchettes combinent la base votée par la commune et un taux d'imposition qui tourne autour de 25 à 30 % dans la plupart des communes. Elles servent à provisionner, pas à contester un avis : seul le document déposé dans votre espace professionnel donne le montant exact.
Pour un micro-entrepreneur en dessous de 60 000 € de chiffre d'affaires, provisionner une trentaine d'euros par mois couvre l'échéance de décembre sans y penser. C'est le même réflexe que pour l'impôt : la CFE n'est pas prélevée à la source, elle tombe d'un coup.
Le chiffre d'affaires de référence est celui que vous avez déclaré : les plafonds du régime micro reposent sur la même base.
Un avis qui vous paraît faux
Trois erreurs reviennent régulièrement, et chacune se corrige par une réclamation dans l'espace professionnel, avant le 31 décembre de l'année suivant la mise en recouvrement.
- Une CFE réclamée l'année de création. L'exonération est de droit : il suffit de le signaler, avec la date de début d'activité.
- Un chiffre d'affaires de référence erroné. Il arrive que l'administration retienne un montant qui ne correspond pas à vos déclarations URSSAF. Les justificatifs de déclaration règlent le sujet.
- Une imposition dans l'ancienne commune après un déménagement. Le changement d'adresse doit être déclaré au guichet des formalités, faute de quoi la commune d'origine continue d'imposer.
La réclamation ne suspend pas le paiement : il faut régler puis demander le remboursement, sauf à obtenir expressément un sursis de paiement.
À quel montant s'attendre concrètement ?
La base minimum n'est pas la cotisation. Entre les deux, il y a le taux voté par la commune et les taxes additionnelles perçues pour les chambres consulaires. Trois exemples, à partir d'une base moyenne, donnent l'ordre de grandeur.
| Situation | Base minimum retenue | Cotisation observée |
|---|---|---|
| Consultant à 25 000 € de chiffre d'affaires, commune moyenne | environ 500 € | 130 € à 190 € |
| Artisan à 45 000 €, commune urbaine | environ 900 € | 230 € à 330 € |
| Commerçant à 120 000 €, grande ville | environ 1 800 € | 450 € à 700 € |
Ces montants ne sont pas des barèmes : ils illustrent l'écart entre la base et ce qui est réellement appelé. Le taux communal varie de moins de 20 % à plus de 35 % selon les territoires, ce qui explique qu'un même profil paie du simple au double d'une ville à l'autre.
Passer de 12 000 € à 30 000 € de chiffre d'affaires ne double pas la CFE : tant que vous restez dans la même tranche du barème, la base ne bouge pas. Les sauts se produisent au passage d'une tranche à l'autre, à 32 600 €, puis à 100 000 €.
Le chiffre d'affaires de référence est celui que vous avez déclaré : les plafonds du régime micro reposent sur la même base.
Que faire si le montant paraît anormal
Deux situations reviennent souvent, et se règlent par la même voie : la messagerie sécurisée de l'espace professionnel.
- Vous avez été imposé alors que votre chiffre d'affaires est inférieur à 5 000 €. L'administration se fonde sur ce que vous avez déclaré : si la déclaration de chiffre d'affaires n'a pas été transmise, la base est établie d'office. Il faut alors demander un dégrèvement en produisant les déclarations URSSAF.
- Vous avez cessé votre activité en cours d'année. La CFE reste due pour l'année entière, mais un dégrèvement au prorata peut être demandé à partir du mois de cessation.
La réclamation se dépose jusqu'au 31 décembre de l'année qui suit la mise en recouvrement. Elle ne suspend pas le paiement : il faut régler d'abord, sauf à demander expressément un sursis de paiement, puis se faire rembourser.
Le cas du changement d'adresse
Un déménagement en cours d'année ne change pas la commune d'imposition pour l'année en cours : c'est la situation au 1er janvier qui compte. Le changement produit ses effets l'année suivante, avec le taux et la base de la nouvelle commune. Pensez à déclarer l'adresse au guichet des formalités : une adresse périmée entraîne des avis envoyés vers un espace que vous ne consultez plus.
À ne pas confondre avec l'exonération de début d'activité : l'ACRE porte sur les cotisations sociales, pas sur cette taxe.
Qui en est exonéré durablement ?
Au-delà du seuil de 5 000 €, certaines activités échappent durablement à la CFE. La liste est limitative, et l'exonération n'est pas toujours automatique.
| Activité | Condition |
|---|---|
| Artisan travaillant seul | Ou avec la seule main-d'œuvre d'apprentis |
| Chauffeur de taxi ou ambulancier | Un ou deux véhicules exploités |
| Vendeur à domicile indépendant | Rémunération brute annuelle inférieure à 7 930 € |
| Exploitant agricole | Activité agricole au sens fiscal |
| Certaines activités artistiques | Auteurs, artistes, selon la nature des revenus |
L'exonération d'artisan est la plus fréquente et la plus mal connue : elle vise l'artisan qui travaille de ses mains, sans machine remplaçant le travail manuel et sans salarié autre qu'un apprenti. Elle se demande auprès du service des impôts des entreprises, justificatifs à l'appui.
Où trouver l'avis et comment payer
Aucun avis papier n'est envoyé. Le document est déposé dans l'espace professionnel du site des impôts, en général à partir de la mi-novembre.
- Créer son espace professionnel sur impots.gouv.fr si ce n'est pas déjà fait — c'est l'étape qui bloque le plus de monde la première année.
- Consulter l'avis dans la rubrique des avis de CFE dès sa mise en ligne, sans attendre décembre.
- Payer avant le 15 décembre, en ligne, par prélèvement à l'échéance ou mensualisé. Au-delà de 3 000 €, un acompte de 50 % est dû le 15 juin et le solde le 15 décembre.
Le paiement en ligne est obligatoire : ni chèque, ni virement libre. Une majoration de 5 % s'applique en cas de retard, et elle ne se négocie pas.
Si l'activité s'arrête en cours d'année, la CFE reste due mais se réduit : la procédure de cessation précise quand demander le dégrèvement.
À ne pas confondre non plus avec le seuil de franchise de TVA, qui n'a ni le même montant ni le même calendrier.
Un auto-entrepreneur paie-t-il la CFE la première année ?
Non. L'année de création est exonérée en totalité, jusqu'au 31 décembre. La première CFE est donc due au titre de la deuxième année, avec une base réduite de moitié, et se paie en décembre de cette deuxième année.
Quel chiffre d'affaires déclenche la CFE ?
Au-delà de 5 000 € de chiffre d'affaires sur l'année de référence, la CFE est due. En dessous ou à ce montant, l'exonération est totale et automatique, sans démarche.
Sur quelle année se calcule la CFE 2026 ?
Sur le chiffre d'affaires de 2024, appelé année de référence. C'est ce décalage de deux ans qui explique les montants surprenants après une année en baisse.
Je n'ai pas reçu d'avis de CFE, dois-je payer ?
Oui, si vous êtes redevable. Aucun avis papier n'est envoyé : le document est mis à disposition dans l'espace professionnel du site des impôts. L'absence de courrier ne vaut pas exonération, et le retard de paiement entraîne une majoration.
Faut-il payer la CFE après avoir cessé son activité ?
La CFE est due si l'activité était ouverte au 1er janvier de l'année d'imposition. Une cessation déclarée en cours d'année peut donner droit à un dégrèvement au prorata, à demander auprès du service des impôts des entreprises.
L'ACRE dispense-t-elle de la CFE ?
Non. L'ACRE ne concerne que les cotisations sociales. La CFE suit ses propres règles d'exonération : année de création, seuil de 5 000 € et cas particuliers d'activité.
Avant décembre
Vérifiez que votre espace professionnel est bien créé, et regardez votre chiffre d'affaires d'il y a deux ans plutôt que celui de cette année : c'est lui qui décide. Si vous êtes artisan et que vous travaillez seul, demandez l'exonération plutôt que de payer par habitude. Et pensez à la mensualisation si le montant vous gêne : elle s'ouvre pour l'année suivante, pas pour l'échéance en cours. Dernier réflexe : la CFE ne se refacture pas au client, elle n'a rien à faire dans les mentions de vos factures.
Service-public.gouv.fr — Cotisation foncière des entreprises (CFE), consulté le 14 septembre 2026.