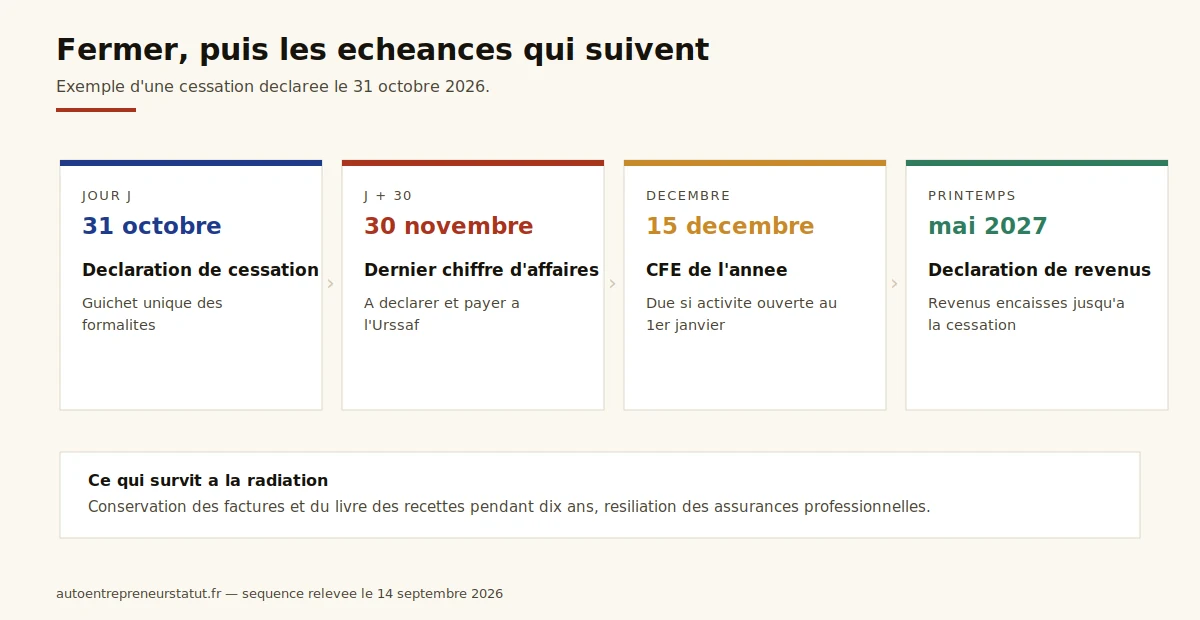
Fermer sa micro-entreprise prend trente jours : la déclaration de cessation se fait sur le guichet unique des formalités, et la dernière déclaration de chiffre d’affaires se dépose à l’URSSAF dans le même délai. Deux obligations survivent à la fermeture — la déclaration de revenus au printemps suivant, et la CFE de l’année en cours si l’activité était ouverte au 1er janvier.
La fermeture d’une micro-entreprise ne coûte rien et ne demande aucun acte : pas de liquidation, pas d’annonce légale, pas de greffe. Une déclaration en ligne suffit. Ce qui piège, ce sont les échéances qui continuent de courir après la radiation, et que personne n’attend.
Trois d’entre elles tombent après la fermeture : la dernière déclaration de chiffre d’affaires, la déclaration de revenus du printemps suivant, et la cotisation foncière des entreprises de l’année en cours.
Votre calendrier de fermeture
Indiquez la date à laquelle vous arrêtez : l’outil donne les trois échéances qui en découlent.
Délais légaux applicables à un micro-entrepreneur, à compter de la date de cessation déclarée.
Date limite pour déclarer la cessation et le dernier chiffre d’affaires.
La déclaration de revenus de l’année de cessation se fait au printemps suivant, dans les délais habituels. La CFE reste due si l’activité était ouverte au 1er janvier.
Où déclarer la cessation ?
Depuis la centralisation des formalités, tout passe par le portail du guichet des formalités des entreprises. La déclaration se fait en ligne, avec une identification renforcée, et les informations sont retransmises automatiquement à l’URSSAF, aux impôts, à l’INSEE, au greffe et, le cas échéant, à la chambre de métiers.
- Se connecter au guichet des formalités avec son identité numérique. Sans compte, la création prend quelques minutes.
- Choisir la formalité de cessation totale d’activité pour un travailleur non salarié — attention à ne pas confondre avec la cessation temporaire.
- Indiquer la date d’arrêt effectif. C’est elle qui déclenche tous les autres délais : ne pas la placer au hasard.
- Valider et conserver le récépissé. Il fait foi de la déclaration, et sert si un organisme continue d’appeler des cotisations.
Le délai est de trente jours à compter de l’arrêt de l’activité. Rien n’empêche de déclarer le jour même : la cessation prend effet à la date indiquée, pas à la date de la démarche.
Le traitement prend quelques jours à quelques semaines selon les organismes. Tant que la radiation n’est pas enregistrée, des appels de cotisations peuvent encore arriver : ils se régularisent ensuite, avec le récépissé comme justificatif. Ne pas les payer par réflexe si l’activité est bien arrêtée — mais les signaler.
Que faut-il déclarer une dernière fois ?
C’est l’étape que la moitié des fermetures oublie. La cessation ne dispense pas de déclarer ce qui a été encaissé jusqu’au dernier jour : cette déclaration se dépose sur l’espace URSSAF ou l’application mobile, dans les trente jours suivant la date de cessation.
- En déclaration mensuelle, vous déposez le mois entamé, même s’il est incomplet.
- En déclaration trimestrielle, vous déposez le trimestre entamé, avec le chiffre d’affaires arrêté à la date de cessation.
- Un chiffre d’affaires nul se déclare aussi. Une déclaration à zéro ferme proprement le compte ; une déclaration absente déclenche une taxation d’office.
Les cotisations correspondantes sont dues au même moment. Si l’ACRE courait encore, elle s’applique jusqu’au bout sur cette dernière période.
Quelles obligations survivent à la fermeture ?
| Obligation | Quand | Précision |
|---|---|---|
| Déclaration de revenus | Printemps suivant | Le chiffre d’affaires de l’année de cessation se reporte comme d’habitude |
| Cotisation foncière des entreprises | 15 décembre de l’année en cours | Due si l’activité était ouverte au 1er janvier ; dégrèvement au prorata possible |
| Conservation des documents | 10 ans | Factures, livre des recettes, justificatifs d’achats |
| Régularisation de TVA | Selon le régime | Uniquement si vous étiez assujetti |
| Clôture du compte bancaire dédié | Quand tout est encaissé | Attendre le dernier règlement client |
Le dégrèvement de CFE mérite qu’on s’y arrête : il n’est pas automatique. Il se demande au service des impôts des entreprises, par la messagerie de l’espace professionnel, en indiquant la date de cessation. La réduction est calculée au prorata des mois restants.
Le montant en jeu dépend de votre dernier avis : comment se calcule la CFE d’un micro-entrepreneur.
Que reste-t-il à payer après la radiation ?
La radiation arrête l’activité, elle n’efface pas ce qui était déjà exigible. Trois situations se présentent régulièrement.
- Une facture encaissée après la cessation. Le chiffre d’affaires se déclare à l’encaissement : un règlement qui arrive après la date de fermeture se régularise auprès de l’URSSAF, qui rouvre la période le temps de l’enregistrer.
- Des cotisations impayées sur des trimestres antérieurs. Elles restent dues et continuent d’être recouvrées. Un échéancier peut être demandé, même après la radiation.
- Une régularisation de CFE. Le dégrèvement au prorata se demande, il ne s’applique pas seul ; à l’inverse, un solde impayé continue de courir avec sa majoration.
Dans tous les cas, le récépissé de cessation est le document à garder sous la main : c’est lui qui prouve la date d’arrêt quand un organisme continue d’appeler des sommes pour une période postérieure.
Le dernier avis de CFE reste par ailleurs a regler : son calcul et son echeance sont detailles ici.
Prévenir clients et partenaires
Rien ne vous y oblige, mais trois démarches évitent des semaines de flottement.
- Solder les missions en cours et facturer avant la date de cessation, pour que tout entre dans la dernière déclaration.
- Informer les clients sous contrat, en particulier ceux qui ont un abonnement ou une prestation récurrente : un prélèvement qui continue après la fermeture se transforme vite en litige.
- Fermer les comptes annexes : compte bancaire dédié une fois les encaissements terminés, outils de facturation, éventuelle adresse professionnelle.
Tant qu’un règlement client peut arriver, le compte doit rester ouvert. Une banque qui clôture le compte avant le dernier virement renvoie les fonds à l’émetteur, et la facture repart pour un tour. Attendez le dernier encaissement, puis la déclaration URSSAF correspondante, avant de clôturer.
Ce que la fermeture coûte vraiment
La déclaration de cessation est gratuite, contrairement à une dissolution de société qui suppose une annonce légale et des frais de greffe. Restent trois postes à solder, dont deux sont souvent sous-estimés.
| Poste | Montant | Quand |
|---|---|---|
| Formalité de cessation | 0 € | Au moment de la déclaration |
| Cotisations de la dernière période | 12,3 % à 25,6 % du chiffre d’affaires restant | Sous 30 jours |
| CFE de l’année en cours | Variable, souvent 150 € à 600 € | 15 décembre |
| Contribution à la formation professionnelle | 0,1 % à 0,3 % du chiffre d’affaires | Avec la dernière déclaration |
Pour une activité de services arrêtée à 18 000 € de chiffre d’affaires annuel, le solde à prévoir tourne autour de 3 800 € de cotisations sur l’année, dont la part correspondant à la dernière période, plus la CFE si elle n’a pas encore été réglée.
Quatre pièges de la dernière déclaration
Ils se ressemblent tous : ils viennent du décalage entre la fin du travail et l’encaissement.
- Une facture payée après la cessation. Le chiffre d’affaires se déclare à l’encaissement : un règlement qui arrive après la date d’arrêt doit tout de même être déclaré. Mieux vaut fixer la date de cessation après le dernier encaissement attendu.
- Un acompte reçu d’avance. Il compte à la date où il a été encaissé, pas à la date de la prestation.
- Un remboursement client. Il se déduit du chiffre d’affaires de la période en cours, à condition d’être intervenu avant la clôture.
- Un impayé. Une facture jamais réglée ne se déclare pas, puisqu’elle n’a pas été encaissée — et elle ne donne droit à aucune récupération de cotisations, faute d’avoir été déclarée.
Rien n’oblige à déclarer la cessation au jour où l’on cesse de travailler. Si un règlement est attendu en novembre, fixer la date au 30 novembre évite d’avoir à déclarer un encaissement sur une entreprise déjà radiée. La seule contrainte est de ne pas antidater.
Suspendre plutôt que fermer ?
La cessation temporaire existe et se déclare de la même façon, avec une case différente. Elle convient à une interruption de quelques mois — congé, maladie, projet parallèle — et évite d’avoir à recréer l’entreprise ensuite.
| Cessation temporaire | Fermeture définitive | |
|---|---|---|
| Durée | Un an, renouvelable une fois | Définitive |
| SIRET | Conservé | Radié |
| Déclarations de chiffre d’affaires | À déposer à zéro | Une dernière, puis plus rien |
| CFE | Due | Due pour l’année en cours |
| Reprise | Immédiate | Nouvelle création |
Attention au point qui coûte : pendant une cessation temporaire, les déclarations à zéro restent obligatoires, et leur oubli entraîne des pénalités. Beaucoup choisissent la suspension pour ne rien faire, et se retrouvent avec des majorations pour déclaration manquante.
Une nouvelle activité repart aussi avec un compteur de TVA à zéro : les seuils de franchise s’apprécient sur l’année civile en cours.
Rouvrir plus tard
Rien n’interdit de recréer une micro-entreprise après une fermeture, même quelques mois plus tard. Deux effets méritent d’être anticipés.
Le premier concerne l’ACRE : elle n’est accordée qu’une fois tous les trois ans. Une seconde création trop rapprochée repart sans exonération, avec des cotisations à taux plein dès le premier euro.
Le second concerne les plafonds, qui repartent à zéro et se calculent de nouveau au prorata sur l’année de la nouvelle création. Une reprise en octobre ne dispose que d’un quart du plafond annuel pour son premier exercice.
Si vous envisagez de recréer plus tard, retenez le délai de trois ans de l’ACRE : il court depuis la fin du précédent bénéfice.
Comment fermer une micro-entreprise ?
Par une déclaration de cessation totale d’activité sur le guichet des formalités des entreprises, dans les trente jours suivant l’arrêt. La démarche est gratuite, entièrement en ligne, et transmise automatiquement à l’URSSAF, aux impôts et à l’INSEE.
Faut-il déclarer un chiffre d’affaires nul lors de la fermeture ?
Oui. La dernière déclaration doit être déposée même si elle est à zéro, dans les trente jours suivant la cessation. Son absence entraîne une taxation d’office et des pénalités, qui survivent à la radiation.
La CFE est-elle due l’année de la fermeture ?
Oui si l’activité était ouverte au 1er janvier de cette année-là. Un dégrèvement au prorata des mois d’activité peut être demandé au service des impôts des entreprises, mais il n’est pas accordé d’office.
Combien de temps faut-il conserver ses documents ?
Dix ans pour les factures, le livre des recettes et les justificatifs d’achats. Cette obligation ne disparaît pas avec la radiation : en cas de contrôle sur une année antérieure, c’est à vous de produire les pièces.
Peut-on rouvrir une micro-entreprise après l’avoir fermée ?
Oui, sans délai imposé. Il s’agit d’une nouvelle création, avec un nouveau numéro. L’ACRE, en revanche, n’est accordée qu’une fois tous les trois ans, et les plafonds repartent au prorata de la nouvelle date de début.
Quelle différence entre cessation temporaire et fermeture ?
La cessation temporaire suspend l’activité pour un an renouvelable une fois, en conservant le SIRET et l’obligation de déclarer un chiffre d’affaires nul. La fermeture radie l’entreprise : plus de déclarations, mais une nouvelle création sera nécessaire pour reprendre.
Avant de cliquer sur « cesser »
Choisissez la date d’arrêt en connaissance de cause : elle commande les trente jours de déclaration, la dernière période de cotisations et le prorata éventuel de CFE. Vérifiez qu’aucune facture n’est encore à encaisser, puisque le chiffre d’affaires se déclare à l’encaissement — et que vos dernières factures portent bien les mentions obligatoires. Un dépassement de plafond l’année de l’arrêt se juge d’ailleurs sur un chiffre d’affaires proratisé. Et si l’arrêt n’est peut-être que provisoire, regardez la cessation temporaire avant de radier.
Service-public.gouv.fr — Cessation d’activité du micro-entrepreneur, consulté le 14 septembre 2026.
Le calendrier de fermeture a un effet direct sur la CFE de l’année en cours.