Le régime micro tient jusqu’à 203 100 € de chiffre d’affaires en vente et 83 600 € en services ou en libéral. Un dépassement isolé ne fait rien : il faut franchir le plafond deux années de suite pour en sortir, au 1er janvier de la troisième. La première année, le plafond se calcule au prorata des jours d’activité.
Un dépassement ne ferme pas la micro-entreprise. C’est le premier malentendu à lever : dépasser 83 600 € une année ne change rien à votre régime l’année suivante, ni à vos cotisations, ni à vos obligations comptables. Il faut recommencer l’année d’après pour que la sortie devienne effective.
Le second malentendu porte sur la première année, où le plafond n’est jamais celui affiché : il se calcule en jours.
Votre plafond, au jour près
Indiquez votre activité et votre date de début : l’outil ramène le plafond annuel à votre durée réelle d’activité.
Calcul au prorata temporis, en jours, à partir de la date de début d’activité déclarée.
275 jours d’activité sur 365, soit 75 % du plafond annuel de 83 600 €.
Le prorata ne s’applique qu’à l’année de création. Dès l’année suivante, le plafond annuel entier s’applique, même si vous avez démarré en décembre.
Quel plafond pour quelle activité ?
Quatre montants, et non deux : la location de meublés de tourisme a ses propres règles depuis la réforme du secteur.
| Activité | Plafond annuel | Régime fiscal |
|---|---|---|
| Vente de marchandises, fourniture de logement | 203 100 € | micro-BIC |
| Prestations de services commerciales et artisanales | 83 600 € | micro-BIC |
| Professions libérales | 83 600 € | micro-BNC |
| Meublé de tourisme classé | 83 600 € | micro-BIC |
| Meublé de tourisme non classé | 15 000 € | micro-BIC |
Montants applicables en 2026. Le chiffre d’affaires retenu est celui qui a été encaissé dans l’année, hors taxes, et non celui qui a été facturé.
Si vous vendez et que vous prêtez des services, le total de votre chiffre d’affaires ne doit pas dépasser 203 100 €, et la seule part des services ne doit pas dépasser 83 600 €. Les deux conditions s’appliquent ensemble : un commerçant à 190 000 € dont 90 000 € de prestations est hors régime, même si son total reste sous le plafond global.
Le compteur de la TVA, lui, ne connaît pas cette tolérance : il bascule dès le seuil majoré franchi.
La règle des deux années, en clair
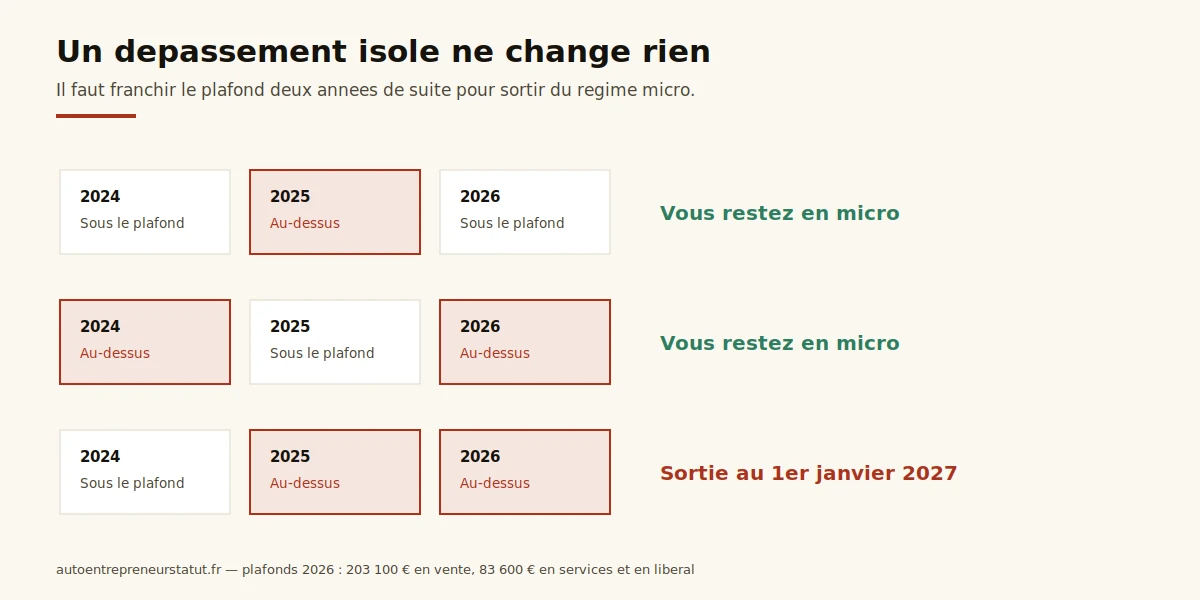
Le régime micro s’apprécie sur les deux années précédentes. Vous en sortez seulement si le plafond a été dépassé en N-1 et en N-2. Autrement dit : un dépassement isolé ne produit aucun effet, deux dépassements consécutifs vous font basculer au 1er janvier suivant.
| 2024 | 2025 | 2026 | Situation au 1er janvier 2027 |
|---|---|---|---|
| Sous le plafond | Au-dessus | Sous le plafond | Vous restez en micro |
| Au-dessus | Sous le plafond | Au-dessus | Vous restez en micro |
| Sous le plafond | Au-dessus | Au-dessus | Sortie du régime |
Cette tolérance explique pourquoi une bonne année exceptionnelle ne coûte rien : une mission importante, un marché ponctuel, un pic saisonnier se absorbent sans changer de régime, à condition que l’année suivante revienne sous la barre.
Ne pas confondre avec le seuil de TVA
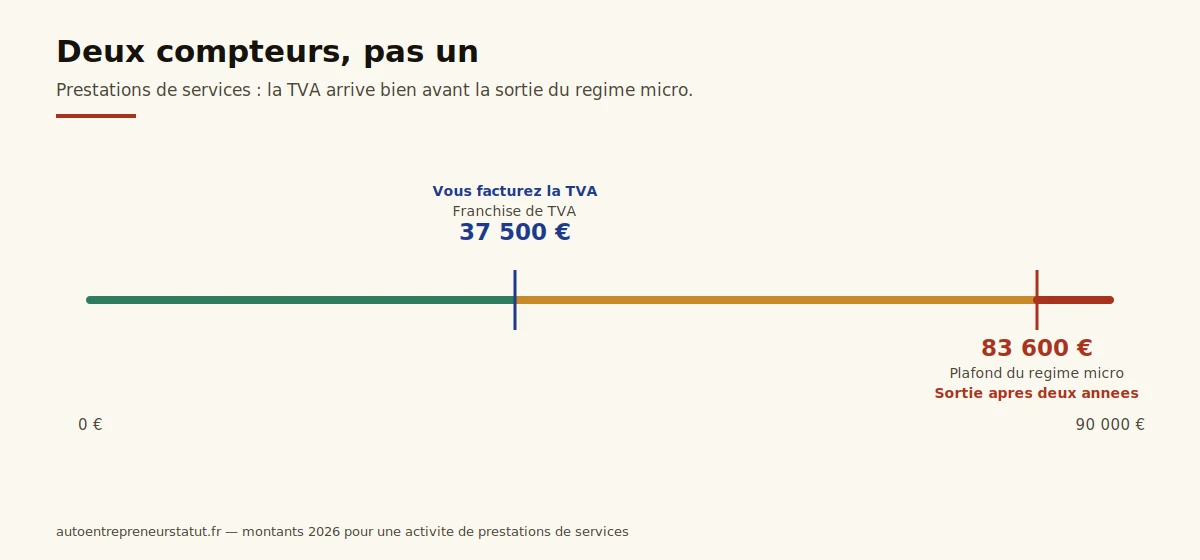
Deux plafonds cohabitent, et ils n’ont ni les mêmes montants, ni les mêmes conséquences. C’est la confusion la plus coûteuse du régime, parce qu’elle fait croire qu’on est tranquille alors que la TVA est déjà due.
| Plafond du régime micro | Seuil de franchise de TVA | |
|---|---|---|
| Services | 83 600 € | 37 500 € (41 250 € majoré) |
| Vente | 203 100 € | 85 000 € (93 500 € majoré) |
| Effet du dépassement | Après deux années consécutives | Immédiat ou au 1er janvier |
| Ce que vous perdez | Le régime micro-fiscal et micro-social | La dispense de facturer la TVA |
Un prestataire de services à 45 000 € est donc parfaitement dans le régime micro — mais il facture la TVA depuis longtemps. Le détail des seuils de TVA et de leurs dates de bascule est traité à part.
Que se passe-t-il quand on sort du régime ?
La sortie prend effet au 1er janvier qui suit la deuxième année de dépassement. Vous passez alors au régime réel, et trois choses changent le même jour.
- La comptabilité. Fini le livre des recettes : bilan, compte de résultat, annexes. La plupart des sortants prennent un expert-comptable à ce moment-là.
- Le calcul des cotisations. Elles ne portent plus sur le chiffre d’affaires mais sur le bénéfice réel, avec une régularisation l’année suivante.
- L’imposition. L’abattement forfaitaire disparaît au profit de la déduction des charges réelles — ce qui est souvent plus favorable quand on a de vraies dépenses.
Le changement n’est pas une sanction. Au-delà d’un certain niveau d’activité et de charges, le réel rapporte davantage que l’abattement forfaitaire du micro.
Ce que le plafond change (et ne change pas) sur vos cotisations
Le plafond du régime ne fixe pas vos cotisations : celles-ci se calculent sur ce que vous encaissez, à taux constant, du premier euro au dernier. Un prestataire de services paie le même pourcentage à 20 000 € qu’à 80 000 €. Ce que le plafond décide, c’est la méthode de calcul qui s’appliquera le jour où vous en sortirez — sur le bénéfice réel, et non plus sur le chiffre d’affaires.
Deux conséquences pratiques passent souvent inaperçues. D’abord, tant que vous êtes dans le régime, une année à faible activité ne coûte presque rien : pas de bénéfice, pas de cotisation minimale à craindre sur la part proportionnelle. Ensuite, au réel, les cotisations sont appelées sur une base estimée puis régularisées l’année suivante — un décalage de trésorerie que beaucoup découvrent trop tard. Revers de l’absence de cotisation minimale : une année trop faible ne valide aucun trimestre, ce que montre le barème de validation des trimestres de retraite.
Le versement libératoire suit le même plafond
Si vous avez opté pour le versement libératoire de l’impôt sur le revenu, l’option tombe en même temps que le régime micro. Elle est en outre soumise à une condition de revenu fiscal de référence du foyer, vérifiée chaque année : on peut donc perdre le versement libératoire tout en restant micro-entrepreneur.
La première année, le piège du calendrier
Le prorata surprend surtout ceux qui démarrent bien, et tard. Une activité de services lancée le 1er octobre dispose d’environ 21 000 € de plafond pour le dernier trimestre : trois missions à 7 000 € suffisent à le franchir, alors que le compteur affiché paraît très loin des 83 600 €.
Deux réflexes évitent la mauvaise surprise. Calculer son plafond réel dès la déclaration de début d’activité, avec l’outil en haut de page, et le noter quelque part. Et se souvenir que le prorata ne concerne que cette première année civile : au 1er janvier suivant, le plafond entier s’applique, même si l’activité n’a que trois mois.
Le plafond du régime micro se calcule au prorata la première année ; le seuil de franchise de TVA, lui, s’apprécie sur les montants annuels pleins. Une activité créée en octobre peut donc être hors régime micro sans avoir jamais franchi le seuil de TVA, ou l’inverse. Les deux compteurs sont indépendants.
Changer d’activité en cours de route
Un micro-entrepreneur qui bascule de la vente vers les services, ou l’inverse, change de plafond. Le montant applicable est celui de l’activité déclarée au répertoire des entreprises : c’est elle qui compte, pas la nature réelle des dernières factures. Une déclaration de modification est donc nécessaire dès que l’activité principale change, sous peine de se voir appliquer le mauvais plafond — le plus bas, en général.
Pour une activité mixte, le plafond de la part services reste la contrainte la plus dure : c’est presque toujours lui qui saute en premier, alors que le total est encore loin du plafond global.
Sur les premières années, une autre mécanique joue en votre faveur : l’ACRE réduit les cotisations d’un quart, à condition de la demander dans les soixante jours.
Comment suivre son compteur sans y penser ?
Le dépassement se constate rarement le jour où il arrive : il se découvre en janvier, au moment de la déclaration annuelle. Trois habitudes suffisent à ne plus être surpris.
- Un seul chiffre à jour, celui de l’encaissé. Le compteur de l’URSSAF, celui que vous déclarez chaque mois ou chaque trimestre, est la référence. Un tableur qui suit les factures émises ne sert qu’à prévoir, jamais à mesurer.
- Une alerte à 80 % du plafond. Pour une activité de services, cela revient à se fixer un repère à 67 000 €. Passé ce point, une seule mission importante peut faire basculer l’année.
- Un point en octobre. C’est le dernier moment utile : il reste assez de temps pour décaler une facturation sur janvier, ou au contraire pour accepter le dépassement en connaissance de cause.
Décaler une facture n’a rien d’irrégulier tant que la prestation n’est pas terminée : c’est l’encaissement qui compte, et une mission livrée en décembre peut être réglée en janvier si les conditions de paiement le prévoient dès le devis.
Pourquoi tant de compteurs sont faux ?
Elles conduisent toutes au même résultat : un plafond cru plus haut qu’il ne l’est.
- Compter en hors taxes quand on facture avec TVA. Le plafond s’apprécie hors taxes. Une fois assujetti, c’est bien le HT qu’il faut comparer au plafond, pas le TTC encaissé.
- Oublier les frais refacturés. Un déplacement, une fourniture, un achat refacturé au client entre dans le chiffre d’affaires. Ils gonflent le compteur sans rien apporter à la marge.
- Additionner deux activités sans regarder la part services. Le total peut rester sous 203 100 € alors que la seule part de services a franchi 83 600 €.
- Raisonner en année glissante. Les plafonds s’apprécient par année civile, du 1er janvier au 31 décembre. Un exercice à cheval sur deux années ne veut rien dire ici.
Une cinquième erreur, plus rare mais coûteuse : croire que le plafond baisse l’année suivant un dépassement. Il ne bouge pas. C’est la répétition du dépassement qui compte, pas son ampleur.
Le chiffre d’affaires de référence sert aussi ailleurs : la CFE se calcule sur celui d’il y a deux ans.
Si l’activité s’arrête avant d’atteindre ces plafonds, la procédure de fermeture tient en deux démarches.
Quel est le plafond d’un auto-entrepreneur en 2026 ?
203 100 € pour la vente de marchandises et la fourniture de logement, 83 600 € pour les prestations de services et les professions libérales. Le plafond des meublés de tourisme non classés est fixé à 15 000 €.
Que se passe-t-il si je dépasse le plafond une seule année ?
Rien du point de vue du régime. Vous restez micro-entrepreneur, avec les mêmes cotisations et la même comptabilité. La sortie ne se déclenche qu’après deux années consécutives de dépassement, au 1er janvier de l’année qui suit.
Comment se calcule le plafond la première année ?
Au prorata du nombre de jours d’activité : plafond annuel multiplié par le nombre de jours, divisé par 365. Une activité de services démarrée le 1er avril dispose ainsi d’environ 62 600 € pour les neuf mois restants.
Le plafond se calcule-t-il sur le chiffre d’affaires facturé ou encaissé ?
Sur l’encaissé, hors taxes. Une facture émise en décembre et payée en janvier compte pour l’année du paiement. C’est la même règle que pour les cotisations sociales et pour les seuils de TVA.
Dépasser le plafond me fait-il perdre l’ACRE ?
Non. L’exonération de début d’activité suit son propre calendrier, indépendant du plafond. Elle s’applique sur les cotisations dues, quel que soit le niveau de chiffre d’affaires, jusqu’à son terme.
Puis-je choisir de quitter le régime micro sans dépasser ?
Oui. L’option pour un régime réel se demande auprès du service des impôts des entreprises. Elle est souvent choisie par ceux qui ont des charges importantes, puisque l’abattement forfaitaire du micro ne tient pas compte des dépenses réelles.
Avant de refuser une mission
Vérifiez d’abord si vous êtes dans votre première année : le plafond au prorata se dépasse beaucoup plus vite que le plafond affiché. Regardez ensuite votre année précédente — sans dépassement en N-1, une bonne année ne vous fait pas sortir du régime. Et gardez à l’esprit que le seuil de TVA, lui, est franchi bien avant : c’est presque toujours lui qui arrive en premier — avec, à la clé, un changement dans les mentions de vos factures.
Service-public.gouv.fr — Régime fiscal de la micro-entreprise, consulté le 13 septembre 2026.
Sur le même sujet : rester sous ces plafonds conditionne aussi l’accès au versement libératoire de l’impôt sur le revenu, dont l’option se ferme chaque 30 septembre.