Pour un auto-entrepreneur, la déclaration URSSAF repose sur les encaissements. Une facture émise en décembre mais payée en janvier n’entre pas dans la même période qu’une facture encaissée puis oubliée. C’est souvent là que naît l’écart. Avant de parler de fraude, il faut reprendre les relevés bancaires, le livre des recettes et les déclarations déjà validées.
Qualifier l’écart avant de répondre
Le premier tri sépare l’erreur, le retard et la fausse déclaration. L’erreur isolée laisse une piste lisible : une facture rangée dans le mauvais mois, un remboursement compté comme recette, une vente encaissée sur un compte secondaire. Le retard concerne une déclaration absente ou validée trop tard, même si le montant final est exact.
La fausse déclaration devient le scénario sensible quand le chiffre d’affaires est minoré sans explication cohérente. Une minoration répétée sur plusieurs échéances pèse plus lourd qu’un décalage unique. Le dossier change aussi de nature si les factures existent, si les encaissements sont visibles et si la déclaration ne reprend qu’une partie de ces montants.
| Cas | Indice concret | Réflexe utile |
|---|---|---|
| Erreur matérielle | un montant isolé ne suit pas la pièce | corriger avec une note datée |
| Retard | échéance oubliée ou déclaration à zéro manquante | déclarer puis régler la majoration |
| Minoration | encaissements supérieurs aux montants déclarés | préparer un dossier complet |
| Répétition | même écart sur plusieurs périodes | demander un avis avant réponse |
La période choisie fixe le calendrier de contrôle : voir la déclaration mensuelle ou trimestrielle du chiffre d’affaires.
Ce que le contrôle compare vraiment
Un contrôle ne lit pas seulement le formulaire validé. Il rapproche les factures, les encaissements, les écritures du livre des recettes et les mouvements bancaires. Si l’activité encaisse via plusieurs plateformes, chaque flux doit pouvoir être expliqué. Les remises, remboursements et commissions doivent être séparés du chiffre réellement encaissé.
Le point souvent oublié est la déclaration à zéro. Même sans recette, une échéance doit être traitée selon le rythme choisi. Une absence totale de déclaration crée un signal administratif ; une déclaration faible alors que les encaissements continuent crée un signal financier. Les deux ne se défendent pas de la même manière.
Côté factures, les mentions obligatoires d’une facture d’auto-entrepreneur comptent : une facture incomplète ne prouve pas la fraude, mais elle complique l’explication.
Corriger sans fabriquer un aveu maladroit
La correction commence par un tableau simple : période, chiffre déclaré, chiffre recalculé, différence, origine de l’écart, pièce associée. Ce tableau évite les messages vagues du type « je me suis trompé ». Il montre que l’écart a été recherché sérieusement et que la régularisation suit une méthode.
Si la correction est possible depuis l’espace en ligne, il faut l’utiliser et conserver la capture ou l’accusé. Si le dossier exige un message, mieux vaut rester factuel : « facture encaissée le 12 avril non reprise dans la déclaration du deuxième trimestre » vaut mieux qu’une explication émotionnelle. Les mots trop forts peuvent aggraver la lecture du dossier.
Une correction utile indique le montant exact, la période, la pièce source et la date de régularisation. Elle ne cherche pas à justifier l’activité entière.
Les preuves à classer dans le dossier
Le livre des recettes reste la pièce centrale. Il doit permettre de suivre chaque encaissement : date, client, nature de la prestation, montant et mode de paiement. Une simple exportation bancaire ne suffit pas toujours, parce qu’elle ne dit pas ce qui a été vendu. Elle aide en revanche à vérifier que rien n’a été oublié.
Les justificatifs à garder sont les factures émises, les avoirs, les remboursements, les relevés, les captures de déclarations validées et les échanges avec l’URSSAF. Un classement par période rend la réponse beaucoup plus rapide. Pour tenir correctement le livre des recettes de l’auto-entrepreneur, la fiche dédiée sert de point d’appui.
Les cas où il faut se faire aider
Certains cas ne doivent pas être traités seuls : dépassement de seuil ignoré, TVA devenue exigible, activité différente de celle déclarée, encaissements en espèces non tracés, ou plusieurs années à reprendre. Une régularisation trop rapide peut alors oublier une conséquence fiscale ou sociale.
Le dépassement de seuil, par exemple, peut modifier la suite du régime. La CFE ou la TVA ne se règlent pas avec la même logique qu’une simple cotisation sociale. Pour éviter d’empiler les corrections partielles, il faut regarder le régime complet, y compris la cotisation foncière des entreprises en micro-entreprise.
La chronologie à reconstruire avant tout contact
La chronologie évite les réponses contradictoires. Reprenez chaque échéance déclarative, puis notez les encaissements qui auraient dû y figurer. Une facture du 28 juin payée le 3 juillet ne va pas dans la même case qu’une facture du 28 juin réglée le même jour. Cette précision suffit parfois à faire disparaître un écart apparent.
Ajoutez ensuite les événements qui expliquent le désordre : changement de banque, paiement via une plateforme, remboursement client, avoir, passage d’une déclaration mensuelle à trimestrielle. Ces détails ne sont pas des excuses. Ce sont des repères qui permettent de suivre le calcul.
| Étape | Question à poser | Pièce utile |
|---|---|---|
| Échéance | quelle période était concernée ? | accusé de déclaration |
| Encaissement | quand l’argent est-il arrivé ? | relevé bancaire |
| Facture | le document correspond-il au paiement ? | facture ou avoir |
| Correction | quand la régularisation a-t-elle été faite ? | capture de l’espace URSSAF |
Montant, fréquence, intention : les trois niveaux de risque
Un petit montant oublié une fois n’a pas la même lecture qu’une minoration régulière. Le montant donne l’enjeu financier, la fréquence montre la méthode ou l’absence de méthode, et l’intention se déduit des traces disponibles. Un livre des recettes tenu, des factures cohérentes et une correction spontanée racontent un dossier différent d’une absence de pièces.
La répétition dans le même sens est le signal le plus défavorable. Si toutes les erreurs diminuent les cotisations dues, l’explication doit être solide. Il faut alors éviter de multiplier les messages courts et préparer une réponse unique, structurée, avec les écarts période par période.
Mesurer les sanctions possibles
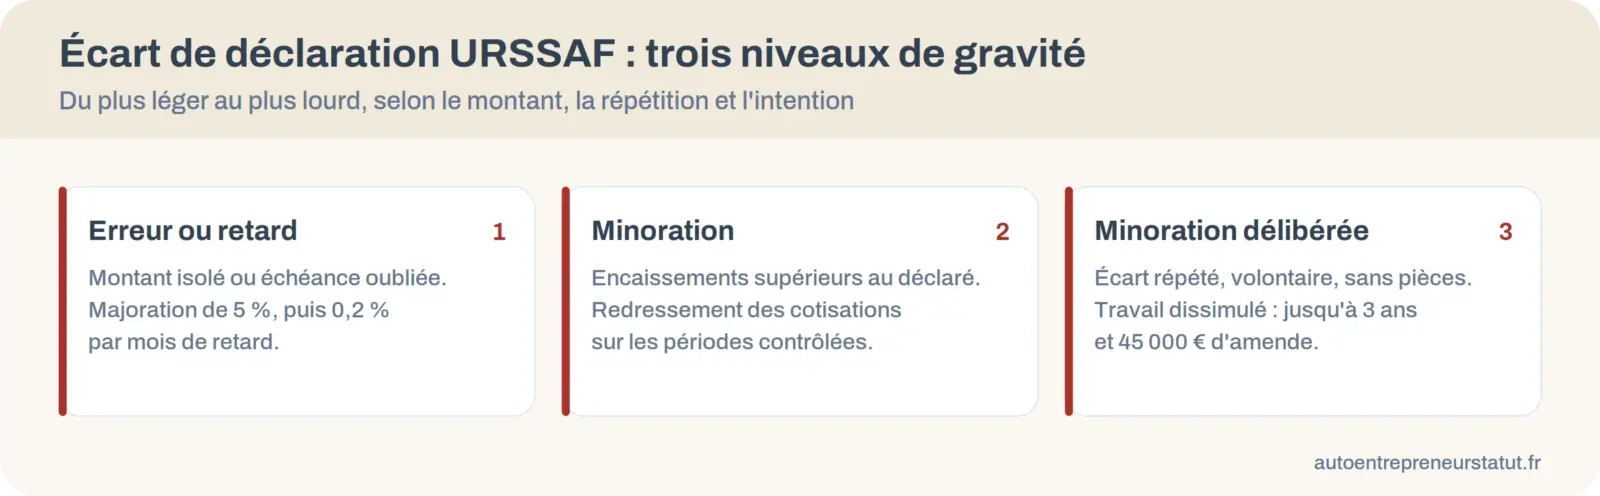
Trois niveaux coexistent. Le premier est financier : des majorations de retard, de l’ordre de 5 % du montant dû puis 0,2 % par mois supplémentaire, s’ajoutent aux cotisations régularisées. Le deuxième est le redressement, avec une période de contrôle qui peut remonter sur plusieurs années. Le troisième est pénal et ne concerne que l’intention : une minoration délibérée du chiffre d’affaires relève du travail dissimulé, puni jusqu’à trois ans d’emprisonnement et 45 000 € d’amende pour une personne physique, avec un redressement majoré.
Ces extrêmes visent la fraude prouvée, pas l’oubli d’une facture corrigé de bonne foi. Ils expliquent pourtant pourquoi la correction spontanée et documentée reste le meilleur argument. Les taux et plafonds évoluent : vérifiez-les sur le site de l’URSSAF ou de service-public.fr avant de chiffrer votre cas.
Rédiger le message de régularisation
Court, mais pas pauvre : le message indique la période concernée, le montant déclaré, le montant corrigé et l’origine précise de l’écart. Évitez les formulations générales comme « j’ai mal compris ». Une phrase datée et chiffrée rassure davantage qu’un long récit.
Si plusieurs périodes sont touchées, joignez le tableau et proposez une régularisation groupée. Le ton doit être neutre : vous ne négociez pas une faveur, vous remettez le dossier à plat avec les pièces disponibles. Ajoutez enfin le mode de paiement prévu et la date à laquelle vous pouvez régler la différence. Cette précision évite qu’une régularisation correcte reste bloquée par un simple manque d’information pratique.
Une règle sans exception : ne modifiez pas les factures après coup pour les faire correspondre à une déclaration ancienne. Une facture rectifiée doit garder sa logique comptable, avec avoir ou nouvelle pièce si nécessaire. Changer un document sans trace crée un problème plus sérieux que l’erreur initiale et brouille toute défense ultérieure.
Une erreur de montant est-elle automatiquement une fraude ?
Non. Une erreur isolée, documentée et corrigée rapidement se lit différemment d’une minoration répétée. Le point décisif est la cohérence des pièces et la capacité à expliquer l’origine de l’écart.
Faut-il corriger si le montant oublié est faible ?
Oui, car le montant n’est pas le seul critère. Une petite différence répétée sur plusieurs déclarations peut devenir plus gênante qu’un écart unique et clairement documenté.
Quels documents préparer avant de répondre ?
Réunissez factures, livre des recettes, relevés bancaires, déclarations validées et tableau de rapprochement. L’objectif est de montrer le chemin entre l’encaissement et la déclaration.
Peut-on déclarer zéro quand aucune facture n’a été émise ?
Oui si aucun chiffre d’affaires n’a été encaissé sur la période. La micro-entreprise raisonne sur les encaissements, pas seulement sur les factures préparées.
Quand demander un avis extérieur ?
Dès que plusieurs périodes sont concernées, qu’un seuil a été franchi ou que l’intention peut être contestée. Un avis évite de répondre trop vite avec une correction incomplète.
Régularisez une période à la fois, avec une trace. Un dossier simple se règle par une correction rapide. S’il touche plusieurs obligations, bâtissez d’abord le tableau, puis écrivez.
URSSAF — espace indépendant, consulté en octobre 2026.